Бухгалтерське бюро • Бидгощ

Бухгалтерія підприємців — Аліса Ткаченко

Онлайн-бухгалтерія для ФОП і ТОВ по всій Польщі. Допомагаємо з VAT, розрахунком ZUS та податками.

RODO / GDPR
PL / UA / RU
100% online
— Про нас

Ваш партнер у бухгалтерії

Бухгалтерське бюро Аліси Ткаченко — це сучасне бюро, що працює онлайн по всій Польщі. Поєднуємо точність, досвід та індивідуальний підхід до кожного клієнта. Спілкуємось польською, українською та російською — без бар'єрів.

  • Повний онлайн-сервіс — без візитів у офіс
  • Підтримка трьома мовами (PL/UA/RU)
  • Персональний бухгалтер для кожного клієнта
  • Відповідність GDPR та захист даних
— Галузі

Галузі, з якими ми працюємо

Працюємо з компаніями різних галузей у Польщі та за кордоном — обслуговування повністю онлайн.

Документи для бухгалтера

  • Договори B2B, замовлення, фактури продажу та підтвердження виконання послуг.
  • Фактури обладнання, програм, ліцензій, хостингу та хмарних сервісів.
  • Договори передачі авторських прав та облік проєктних робіт, якщо розглядається IP Box.

Важливе для цієї галузі

Ставка ryczałt залежить від фактичної послуги та її класифікації, а не від назви «IT».

IP Box потребує виконання умов і окремого обліку; він не застосовується автоматично до кожного програміста.

Офіційна інформація

Документи для бухгалтера

  • Звіти продажів магазину й marketplace, фактури та звіти каси, якщо вона використовується.
  • Розрахунки платіжних операторів, комісій платформ, доставки, повернень і рекламацій.
  • Фактури закупівель, складські документи, країна клієнта та місце відправлення.

Важливе для цієї галузі

Виплата платформи після комісій — не те саме, що дохід від продажу.

Закордонні продажі споживачам потребують перевірки місця оподаткування та OSS/IOSS; повернення пов’язуємо з первинним продажем.

Офіційна інформація

Документи для бухгалтера

  • Транспортні замовлення, фактури, CMR/накладні та підтвердження доставки.
  • Фактури пального, дорожніх зборів, лізингу, страхування й ремонту.
  • Кадрові документи, облік часу водіїв, дані тахографів і маршрутів, якщо ведемо кадри.

Важливе для цієї галузі

VAT міжнародного транспорту залежить від послуги, контрагента й документів; не всі маршрути мають однакову ставку.

Для зарплати водіїв потрібні дані про роботу й маршрути; звіту кілометрів недостатньо.

Офіційна інформація

Документи для бухгалтера

  • Договори, кошториси, акти приймання, авансові та кінцеві фактури.
  • Фактури матеріалів, техніки, лізингу й підрядників; підтвердження платежів.
  • Тип будівлі, обсяг робіт, місце виконання та кадрові документи.

Важливе для цієї галузі

VAT залежить від робіт і об’єкта; знижена ставка не діє для кожного ремонту.

Split payment перевіряємо для конкретної фактури; закупівля матеріалів не означає права на VAT marża.

Офіційна інформація

Документи для бухгалтера

  • Звіти каси/POS, фактури продажу, розрахунки платформ доставки та бронювань.
  • Фактури продуктів, напоїв, обладнання, оренди й комунальних послуг.
  • Складські документи, інвентаризація, акти втрат і документи зарплат.

Важливе для цієї галузі

Ставки VAT можуть відрізнятися для харчування, товару, напою та проживання.

Комісії й повернення обліковуємо окремо від продажів; втрати потребують документів.

Офіційна інформація

Документи для бухгалтера

  • Звіти каси, фактури, реєстр бронювань і розрахунки термінала.
  • Фактури косметики, матеріалів, обладнання, оренди, навчання та комісій.
  • Договори працівників, виконавців чи орендарів робочих місць; дані про ваучери й аванси.

Важливе для цієї галузі

Обов’язок каси залежить від послуги та клієнта; малий оборот сам по собі не гарантує звільнення.

Процедури, косметика й оренда місця класифікуються окремо; ваучери та передоплати мають свої правила.

Офіційна інформація

Документи для бухгалтера

  • Фактури або звіти продажів, розрахунки з NFZ, закладами й страховиками за наявності.
  • Фактури медичного обладнання, матеріалів, оренди, страхування й сторонніх послуг.
  • Договори персоналу та опис послуг без зайвих даних пацієнтів.

Важливе для цієї галузі

Звільнення VAT залежить від мети послуги й уповноваженого виконавця; не кожна медична чи естетична процедура звільнена.

При змішаних продажах перевіряємо відрахування VAT. Не надсилайте медичні історії пацієнтів для звичайного обліку.

Офіційна інформація

Документи для бухгалтера

  • Фактури продажу, звіти кас і терміналів, документи повернень і коригувань.
  • Фактури закупівель, складські приходи й видатки, інвентаризаційний опис.
  • Фактури доставки, оренди й комунальних послуг; акти пошкоджень, нестач і прострочення.

Важливе для цієї галузі

Склад та інвентаризація мають відповідати фактичним товарам; втрати документуються.

VAT, split payment і можливу маржу перевіряємо для конкретного товару та умов закупівлі.

Офіційна інформація

Документи для бухгалтера

  • Договори оренди, додатки, графіки, фактури або реєстр платежів орендарів.
  • Документи купівлі нерухомості, кредиту, ремонту, обладнання, зборів і комунальних послуг.
  • Розрахунки застав і перевиставлених витрат; призначення приміщення.

Важливе для цієї галузі

Приватна оренда, бізнес, житлова й короткострокова оренда мають різні правила.

Поворотна застава — не орендна плата; VAT та амортизацію оцінюємо за нерухомістю й договором.

Офіційна інформація

Документи для бухгалтера

  • Договори клієнтів, обсяг кампаній, фактури й підтвердження виконання.
  • Фактури Meta, Google та інших платформ, звіти бюджетів і платежів.
  • Договори творців, права на матеріали, фактури підрядників і техніки.

Важливе для цієї галузі

Реклама іноземної платформи може вимагати обліку імпорту послуг навіть при звільненні від VAT.

Рекламний бюджет клієнта й оплату агенції розділяємо за договором; списання з картки не завжди замінює фактуру.

Офіційна інформація

Документи для бухгалтера

  • Комерційні фактури, договори, замовлення й документи перевезення товару.
  • Митні документи, імпортні платежі та докази вивезення за межі ЄС.
  • VAT-UE контрагентів, валютні розрахунки, фактури перевізників і митних агентів.

Важливе для цієї галузі

WNT, WDT, імпорт та експорт мають різні правила; ставка 0% потребує умов і доказів.

VAT імпорту за статтею 33a не є автоматичним; перевіряємо право та повноту документів.

VAT при імпорті — головні правила 2026

  • Імпорт товарів — це ввезення з-поза ЄС; покупка в країні ЄС — це WNT, а послуга від іноземної фірми — імпорт послуг із зворотним нарахуванням.
  • База VAT — митна вартість + мито, акциз і транспорт до місця призначення; ставки 23%, 8%, 5% або 0%.
  • Ст. 33a дозволяє розрахувати імпортний VAT у JPK_V7 замість сплати на кордоні — потрібне повідомлення та відсутність боргів.
  • Фірма, звільнена від VAT, теж розраховує імпорт послуг (напр. іноземна реклама) — через VAT-9M, без права на відрахування.
  • Посилки до 150 EUR — IOSS; продажі B2C у ЄС понад 10 000 EUR — OSS.
  • Внутрішнє повернення VAT (надлишок у JPK_V7): базово 40 днів від подання JPK_V7 (для періодів з 1 лютого 2026); 25 днів, якщо фактури оплачені з рахунку, зареєстрованого в US, або на рахунок VAT; 15 днів при продажах лише через онлайн-каси; 180 днів без продажів у Польщі (60 днів із забезпеченням).
  • VAT-REF — окрема процедура: повернення VAT, сплаченого в іншій країні ЄС (напр. пальне, готелі, виставки). Стосується всіх 26 інших країн ЄС — не країн поза ЄС (напр. Велика Британія, Норвегія, Швейцарія), де діють власні процедури. Заяву подає активний платник VAT через e-Urząd Skarbowy або e-Deklaracje не пізніше 30 вересня року, наступного за роком, якого вона стосується (строк остаточний). Період заяви: від 3 місяців до календарного року; мінімальна сума повернення 400 EUR (період коротший за рік) або 50 EUR (цілий рік або його залишок). Країна повернення може вимагати копії фактур від 1 000 EUR нетто (пальне — від 250 EUR).
Читати всю статтю: VAT при імпорті 2026Офіційні правила VAT-REF — biznes.gov.pl
Офіційна інформація

Документи для бухгалтера

  • Договори B2B, замовлення, фактури продажу й підтвердження послуг.
  • Фактури обладнання, програм, навчання, поїздок та інших бізнес-витрат.
  • Закордонні клієнти, місце надання послуг і документи авторських прав за наявності.

Важливе для цієї галузі

Оподаткування й ryczałt залежать від послуги; консалтинг може виключати звільнення від VAT за оборотом.

Витрата потребує зв’язку з бізнесом і документів; робота з колишнім роботодавцем може впливати на пільги й оподаткування.

Офіційна інформація

Спільні документи для всіх галузей

Фактури продажів і витрат, коригування, банківські виписки та розрахунки платежів. На початку: дані бізнесу, оподаткування, статус VAT, попередні реєстри й залишки. Кадрові документи передавайте лише за відповідним договором.

Це початковий, не вичерпний перелік. Документи та строк передачі узгоджуємо за діяльністю й договором; підтверджень платежів може бути недостатньо.

— Послуги

Повний спектр бухгалтерських послуг

  • Ведення KPiR або обліку доходів для ryczałt; облік продажів, закупівель і витрат відповідно до форми оподаткування.
  • Облік основних засобів, амортизації, витрат на автомобіль, лізинг та онлайн-діяльність.
  • Розрахунок авансів PIT або ryczałt, внесків ZUS і медичного внеску; річні декларації PIT-36, PIT-36L або PIT-28.
  • Перевірка умов ulga na start, пільгового ZUS, Mały ZUS Plus та wakacje składkowe; допомога зі зміною форми оподаткування.

Аванси PIT або ryczałt: зазвичай до 20-го числа після місяця або дозволеного кварталу. Річний PIT: до 30 квітня наступного року. Ulga na start та wakacje składkowe не звільняють від медичного внеску.

Офіційне джерело

  • Повний бухгалтерський облік: журнал, головна книга, допоміжні реєстри та розрахунки з клієнтами, постачальниками й учасниками.
  • Облік фактур, банківських виписок, витрат, основних засобів і курсових різниць; закриття періодів і звірка залишків.
  • Розрахунки CIT, підготовка CIT-8, електронної фінансової звітності та документів для KRS.
  • Облік винагород правління, позик учасників і дивідендів за документами; перевірка обов’язків JPK_KR_PD та JPK_ST_KR.

Для класичного CIT декларація CIT-8 і річний податок зазвичай належать до кінця третього місяця після податкового року. JPK для податків на доходи впроваджується поетапно — строк компанії перевіряємо окремо.

Офіційне джерело

  • Трудові та цивільно-правові договори, реєстрація й зняття з обліку ZUS, особові справи в погодженому обсязі.
  • Розрахунок зарплат і виплат за договорами: внески, аванси PIT, відпустки, відсутності та лікарняні виплати.
  • Щомісячні документи ZUS DRA й індивідуальні звіти, PIT-11, PIT-4R і PIT-8AR, коли вони потрібні.
  • Супровід обов’язків роботодавця щодо PPK, розрахунки при звільненні та кадрові документи.

Документи та внески ZUS: до 15-го числа наступного місяця для sp. z o.o., до 20-го для JDG. Субота або неробочий день переносить строк на наступний робочий день.

Офіційне джерело

  • Реєстрація VAT-R, перевірка права на звільнення та ведення реєстрів продажів і закупівель VAT.
  • Підготовка JPK_V7M або JPK_V7K, коригувань, розрахунків вхідного й вихідного VAT та заяв на повернення.
  • Перевірка ставок VAT, split payment і білого списку; інформація VAT-UE для операцій, що її потребують.
  • Бухгалтерський супровід KSeF: перевірка обов’язку, повноваження, обіг фактур, отримання документів і коригування.

Ліміт звільнення від VAT у 2026 році — 240 000 zł, з винятками та пропорцією для нових фірм. JPK_V7 подається щомісяця до 25-го числа, навіть при квартальному VAT. KSeF діє з 1 лютого для найбільших платників і з 1 квітня для інших охоплених обов’язком. До кінця 2026 року є, зокрема, виняток для продажів за фактурами до 10 000 zł брутто на місяць; фактура, що перевищує ліміт, уже підлягає KSeF. Звільнення від VAT саме собою не скасовує KSeF.

Офіційне джерело

  • Порівняння JDG і sp. z o.o. за обліком, податками, внесками та звітними обов’язками.
  • Допомога з заявою CEIDG або даними для S24/KRS; підбір кодів PKD для діяльності.
  • Заявки ZUS, VAT-R та VAT-UE відповідно до ситуації; форма оподаткування і перші строки розрахунків.
  • Обов’язки після реєстрації: рахунок бізнесу, e-Doręczenia, KSeF і CRBR для суб’єктів, які повинні його подавати.

Право іноземця відкрити JDG залежить від громадянства та підстави перебування. Реєстрація бізнесу не замінює легалізацію перебування чи галузеві дозволи.

Офіційне джерело

  • WNT і WDT, реєстрація VAT-UE, перевірка контрагентів у VIES та документів для ставки 0%.
  • Імпорт та експорт товарів: митні документи, імпортний VAT і витрати; перевірка умов статті 33a, якщо вона застосовується.
  • Імпорт та експорт послуг: місце оподаткування, reverse charge, іноземні фактури й інтернет-платформи.
  • Перерахунок валют і курсові різниці; перевірка обов’язків OSS/IOSS для e-commerce і податку у джерела при закордонних виплатах.

VAT при імпорті — головні правила 2026

  • Імпорт товарів — це ввезення з-поза ЄС; покупка в країні ЄС — це WNT, а послуга від іноземної фірми — імпорт послуг із зворотним нарахуванням.
  • База VAT — митна вартість + мито, акциз і транспорт до місця призначення; ставки 23%, 8%, 5% або 0%.
  • Ст. 33a дозволяє розрахувати імпортний VAT у JPK_V7 замість сплати на кордоні — потрібне повідомлення та відсутність боргів.
  • Фірма, звільнена від VAT, теж розраховує імпорт послуг (напр. іноземна реклама) — через VAT-9M, без права на відрахування.
  • Посилки до 150 EUR — IOSS; продажі B2C у ЄС понад 10 000 EUR — OSS.
  • Внутрішнє повернення VAT (надлишок у JPK_V7): базово 40 днів від подання JPK_V7 (для періодів з 1 лютого 2026); 25 днів, якщо фактури оплачені з рахунку, зареєстрованого в US, або на рахунок VAT; 15 днів при продажах лише через онлайн-каси; 180 днів без продажів у Польщі (60 днів із забезпеченням).
  • VAT-REF — окрема процедура: повернення VAT, сплаченого в іншій країні ЄС (напр. пальне, готелі, виставки). Стосується всіх 26 інших країн ЄС — не країн поза ЄС (напр. Велика Британія, Норвегія, Швейцарія), де діють власні процедури. Заяву подає активний платник VAT через e-Urząd Skarbowy або e-Deklaracje не пізніше 30 вересня року, наступного за роком, якого вона стосується (строк остаточний). Період заяви: від 3 місяців до календарного року; мінімальна сума повернення 400 EUR (період коротший за рік) або 50 EUR (цілий рік або його залишок). Країна повернення може вимагати копії фактур від 1 000 EUR нетто (пальне — від 250 EUR).
Читати всю статтю: VAT при імпорті 2026Офіційні правила VAT-REF — biznes.gov.pl

Ставка 0% для WDT або експорту потребує виконання умов і належних доказів. Іноземна фактура не означає автоматично відсутність VAT у Польщі.

Офіційне джерело

Обсяг співпраці визначаємо в договорі. Обов’язки, пільги та розрахунки залежать від ситуації бізнесу; не всі послуги входять у базову ціну.

— Зміна бухгалтерської фірми

Перенесення бухгалтерії від іншої фірми

Зміна бюро не має означати простою в розрахунках. Нижче — що підготувати та що потрібно бухгалтеру, щоб перебрати облік без прогалин.

Документи для бухгалтера

  • Договір із попереднім бюро, його розірвання та підтвердження дати завершення обслуговування.
  • Попередні реєстри: KPiR або реєстр доходів (ryczałt), реєстри VAT, облік основних засобів і картотека амортизації.
  • Документи, передані попередньому бюро: фактури, договори, виписки та підтвердження платежів — бухгалтерські документи є власністю підприємця.
  • Останні подані декларації (JPK_V7, річний PIT, аванси), підтвердження подання та залишки перед податковою та ZUS.
  • Банківські виписки й стан бізнесових рахунків, а також розрахунки з контрагентами: хто ще платить і кому платимо ми.
  • Документи від дати останнього розрахунку: фактури продажу та закупівлі, договори, підтвердження платежів.
  • Доступи й повноваження: профіль довіри, e-Urząd Skarbowy, KSeF, а також доручення UPL-1 і PEL — оновимо їх після перебирання.

Важливо при зміні

Строк розірвання зазначено в договорі з бюро; перевірте, чи попереднє бюро розрахує ще поточний період, щоб декларації не залишилися неподаними.

Найбезпечніше змінювати бюро на межі місяця — періоди не переплітаються, а залишки легше підтвердити.

Зміна бюро не змінює форму оподаткування та статус VAT; на початку співпраці перевіряємо їх заново.

Офіційна інформація

Документи для бухгалтера

  • Усе як для ФОП, плюс повна бухгалтерська документація: головна книга, JPK_KR, допоміжні реєстри та розрахунки за весь період.
  • Фінансова звітність і документи її затвердження; рішення та декларації CIT і JPK_CIT за попередні періоди.
  • Договір товариства, склад правління, дані для KRS і рішення про винагороду правління, дивіденди та позики учасників.
  • Облік основних засобів і амортизації, виписки з усіх рахунків товариства, договори лізингу та кредиту.
  • Кадрово-зарплатні документи, якщо бюро вело кадри: особові справи, відомості зарплат, PIT-11, PIT-4R, ZUS DRA.
  • Підтвердження залишків перед податковою, ZUS і банком; перелік несплачених зобов’язань та авансів.
  • Повноваження в KSeF, e-Urząd Skarbowy та KRS — для оновлення після зміни.

Важливо при зміні

Зміна бюро не пересуває строки: JPK_V7, аванси CIT і VAT залишаються до сплати в стандартні строки; узгодьте, хто подає декларації за перехідний період.

Фінансову звітність подає правління, навіть коли облік вело попереднє бюро; перевіряємо статус річного закриття.

Дані працівників і кадри передавайте з переліком переданих документів, відповідно до GDPR.

Офіційна інформація

Як виглядає перебирання бухгалтерії

Підписуємо новий договір, а ви розриваєте договір із попереднім бюро. Перебираємо документи та звіряємо залишки з податковою, ZUS і контрагентами. Оновлюємо доручення й повноваження, а перший період розраховуємо з порівнянням із попередніми деклараціями, щоб нічого не загубилося.

Коли узгодити передачу документів і хто відповідає за останні розрахунки

Передачу узгодьте зі старим бюро одразу під час розірвання договору, бажано письмово (достатньо e-mail): останній місяць, який розраховує старе бюро, а також дату й спосіб видачі документів — зазвичай протягом 5–10 днів після подання останніх декларацій.

За періоди, розраховані до зміни, відповідає попереднє бюро в межах свого договору та страхування OC; з першого перебраного періоду відповідаємо ми. Перед податковою та ZUS за податки й внески завжди відповідає підприємець (у spółce — також правління), тому варто записати, хто подає JPK_V7, DRA та авансові платежі за перехідний місяць.

Наприкінці року узгодьте також, хто закриває рік і готує річний PIT/CIT та фінансовий звіт — якщо старе бюро цього не робить, ми беремо це на себе й перевіряємо записи за весь рік.

Це початковий, не вичерпний перелік. Склад документів узгоджуємо після огляду попередньої бухгалтерії; комплект можна передати онлайн, зокрема сканами.

— Ціни

Прозорі ціни без прихованих витрат

Стартові ціни — фінальна вартість залежить від кількості документів та обсягу послуг.

ФОП (JDG)
від250
PLN / міс.
  • KPiR або єдиний податок
  • Розрахунки ZUS
  • Декларації VAT
  • Контакт з установами
Запитати ціну
ТОВ (Sp. z o.o.)
від500
PLN / міс.
  • Повна бухгалтерія
  • Фінансова звітність
  • Обслуговування
  • Юридична підтримка
Запитати ціну
Кадри та ЗП
від60
PLN / працівник
  • Трудові договори
  • Нарахування ЗП
  • ZUS DRA
  • PIT-11
Запитати ціну
— Відгуки

Нам довіряють українські компанії в Польщі

5,0
Відгуки в Google
5,0 на основі відгуків клієнтів
"Хочу залишити відгук про роботу Аліси. Довго обирали бухгалтерську компанію, але з першого дзвінка стало зрозуміло, що працюватимемо тільки з нею. Відповідальна, виконавча, ввічлива, терпляча. Працюємо вже майже рік дистанційно, але Аліса завжди на зв'язку і готова допомогти. Про ціни нічого сказати не можу — ми одразу визначилися, що працюватимемо з нею, і ціна вже була не такою важливою. Можливо, у когось дешевше, але ж не це головне."
Леонід Фененко
Відгук у Google
"Від щирого серця можу рекомендувати. Перейшов по рекомендації колеги від іншого бухгалтера і повністю задоволений співпрацею."
Микола Примаков
Відгук у Google
"Співпрацюю з фірмою майже рік і хочу зазначити, що задоволена. Хороша ціна і обслуговування також. Дякую Алісі за допомогу та пояснення питань, що стосуються мого бізнесу в Польщі."
Мирослава Фесенко
Відгук у Google
— Знання для підприємців

Податки та бухгалтерія в Польщі — практично

Актуальні посібники про VAT, форми оподаткування, карти, ФОП, ТОВ та e-commerce.

VAT у Польщі у 2026 році

VAT у Польщі у 2026 році

Ліміт звільнення, реєстрація, VAT UE та основні обов'язки.
ФОП чи ТОВ (sp. z o.o.)?

ФОП чи ТОВ (sp. z o.o.)?

Різниця в обліку, податках, відповідальності та виведенні коштів.
Бухгалтерія e-commerce

Бухгалтерія e-commerce

Продаж у Польщі та за кордон, OSS, документи та звіти платформ.

Читати посібники
— Калькулятор

Розрахуйте вартість бухгалтерського обслуговування

Заповніть кілька полів і побачите орієнтовну щомісячну ціну. Надішліть запит — відповім особисто.

Форма діяльності
Кількість документів на місяць20 док./міс.
Кількість працівників0 осіб
Орієнтовна вартість
300PLN / міс.

Розрахунок орієнтовний. Остаточна ціна — після короткої розмови та аналізу документів.

Надіслати запит з розрахунком
— Контакти

Поговорімо про ваш бізнес

Працюємо онлайн по всій Польщі. Зв'яжіться — відповімо протягом 24 годин.

Phone
+48 572 411 112
Email
at.biurorachunkowe.bydgoszcz@gmail.com
Address
вул. Strоma 12A/6, 85-158 Бидгощ
Hours
Пн–Пт: 9:00 – 18:00
Освіта та кваліфікація

Знання, підтверджені дипломами

Основна кваліфікація: ступінь магістра економіки за спеціальністю економіка і фінанси.
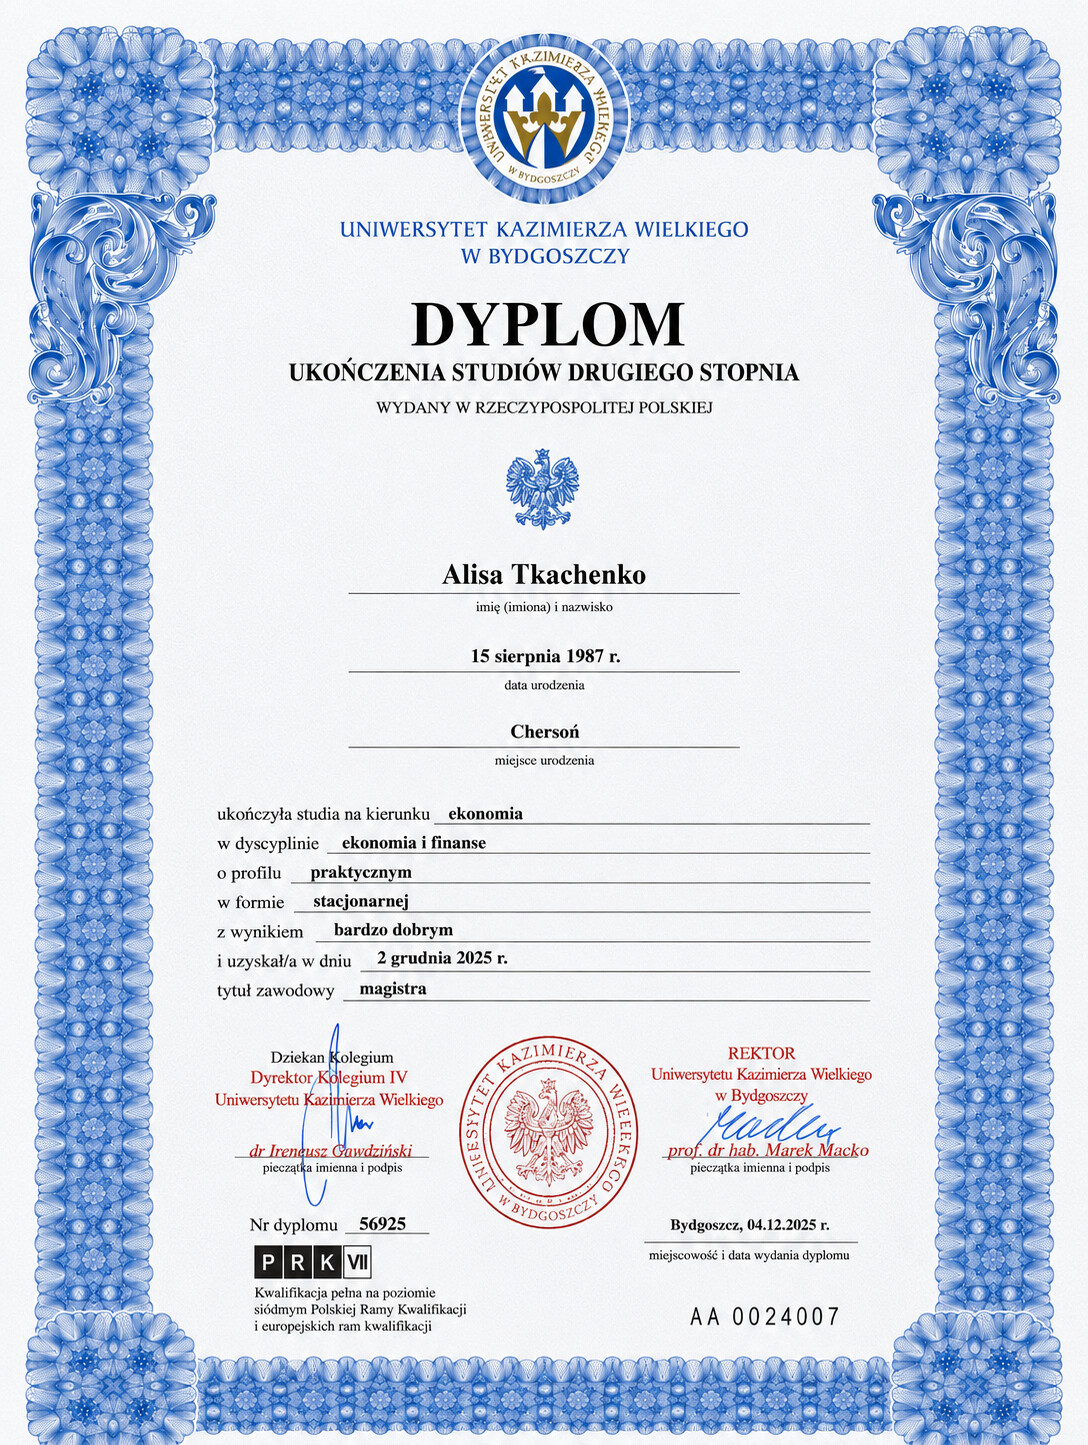
Dyplom: Магістр економіки — Alisa Tkachenko

Магістр економіки

Економіка і фінанси • 2025

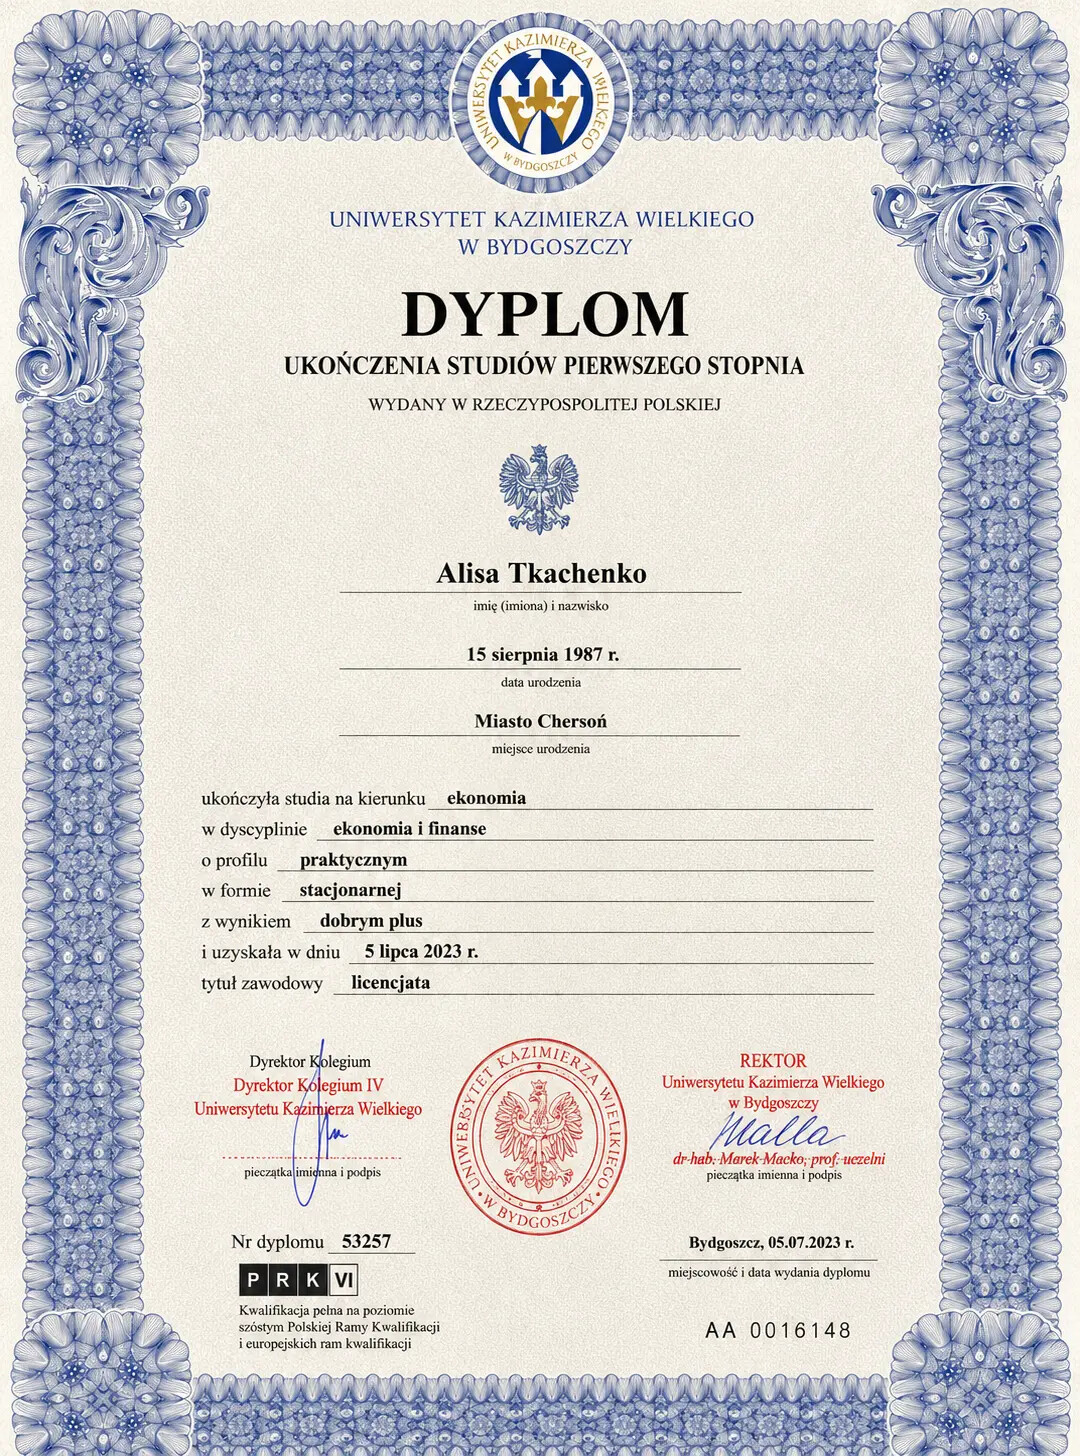
Dyplom: Бакалавр економіки — Alisa Tkachenko

Бакалавр економіки

Економіка і фінанси • 2023

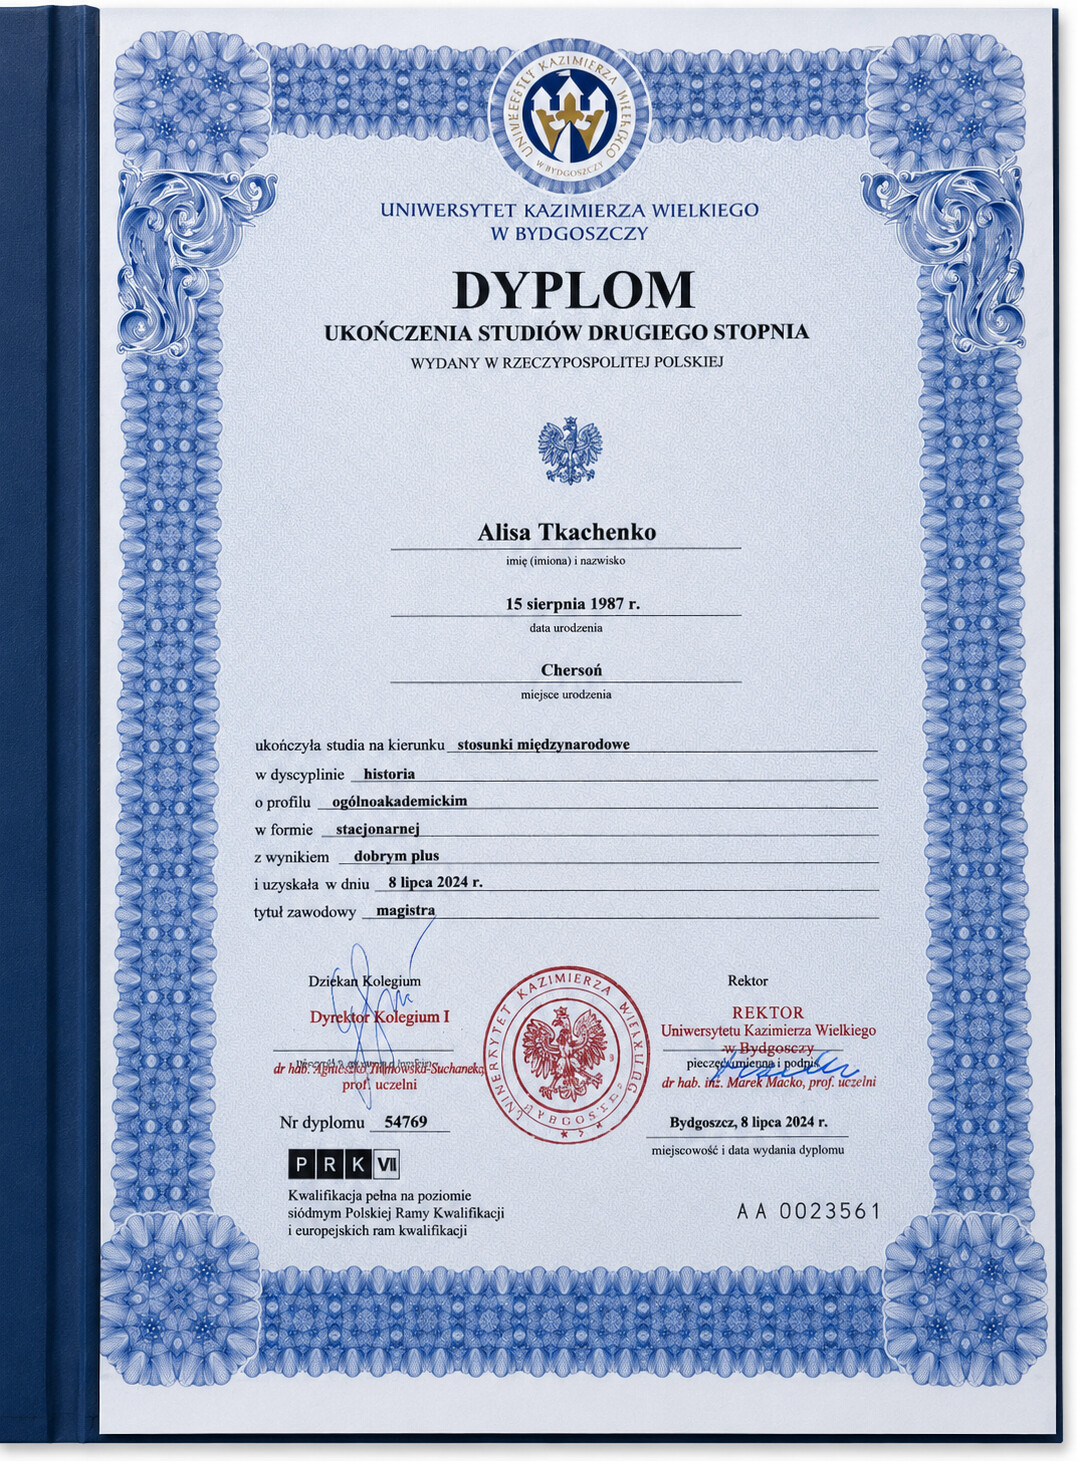
Dyplom: Магістр міжнародних відносин — Alisa Tkachenko

Магістр міжнародних відносин

Історія • 2024

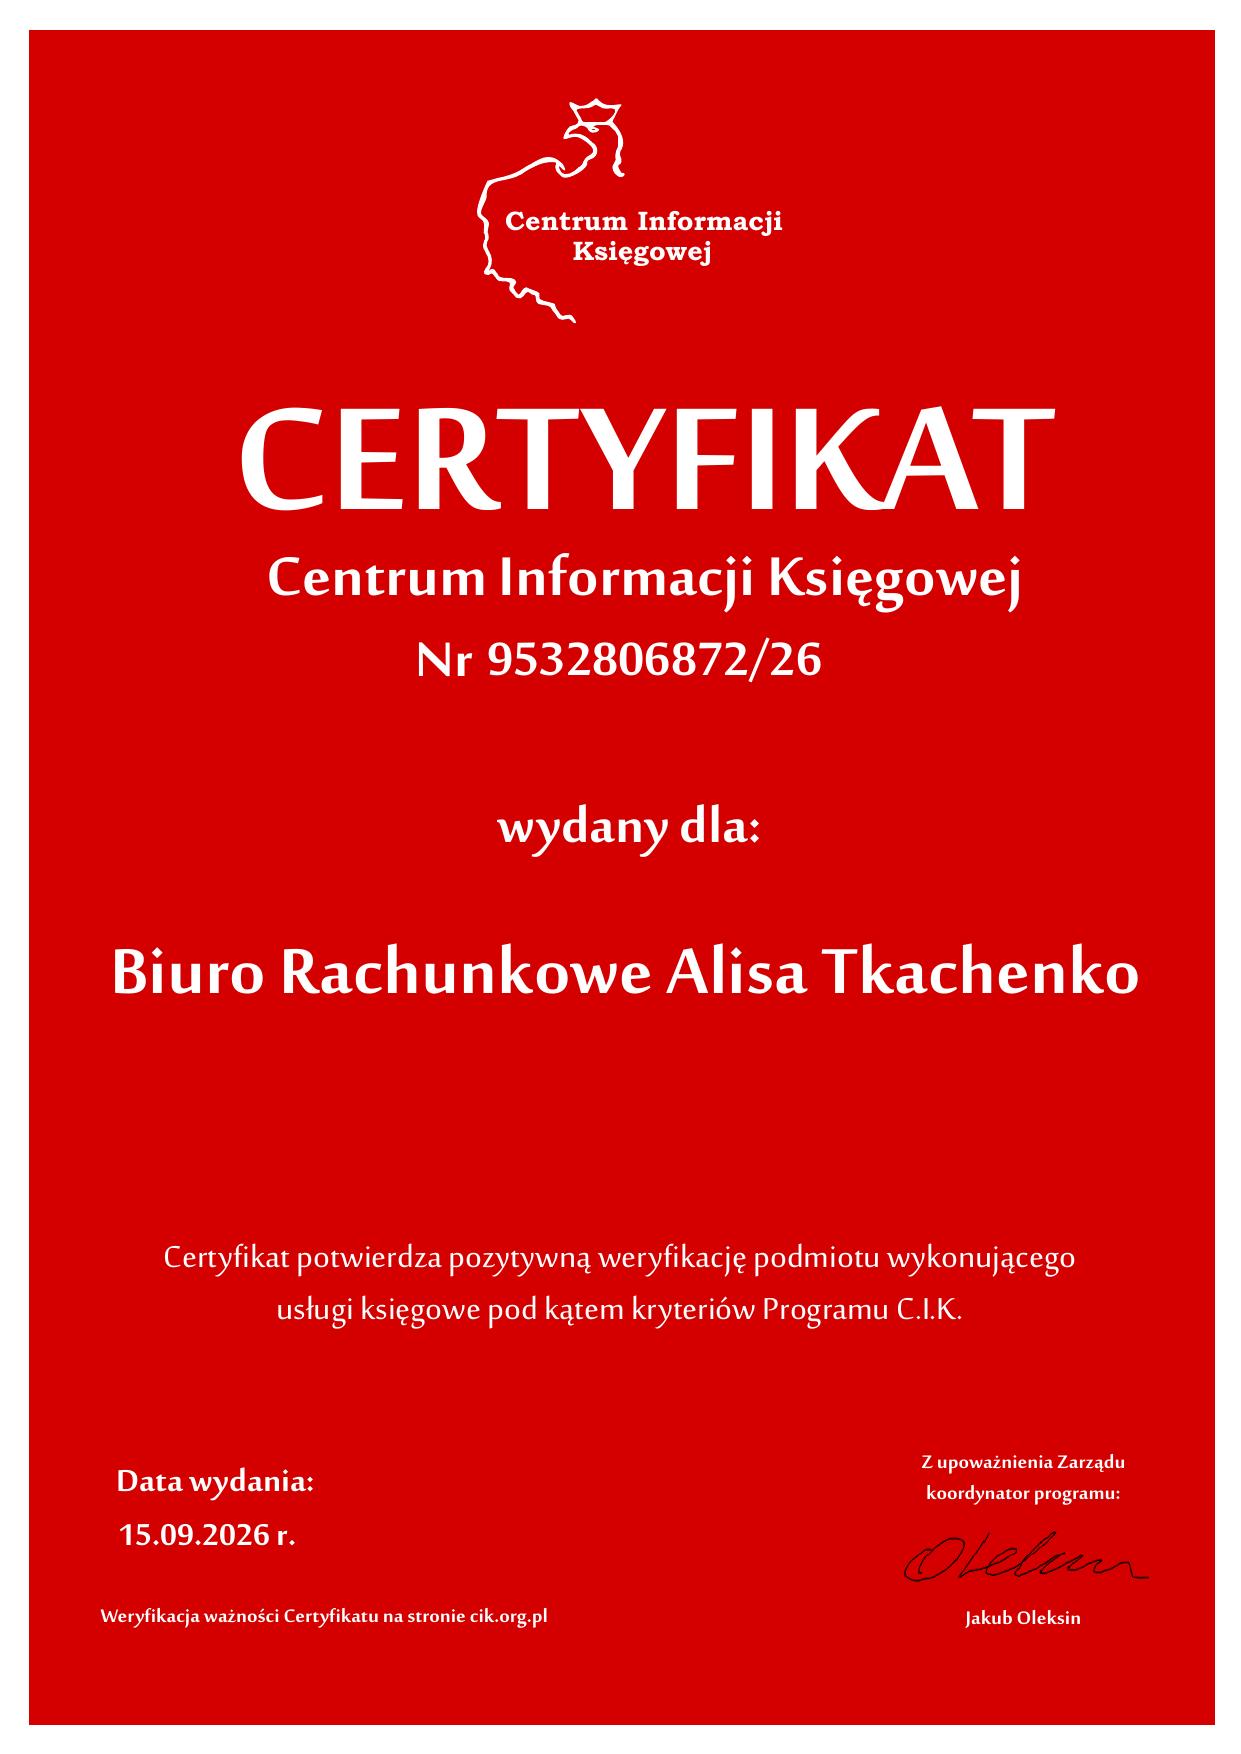
Dyplom: Сертифікат C.I.K. — Alisa Tkachenko

Сертифікат C.I.K.

№ 9532806872/26 • виданий 15.09.2026

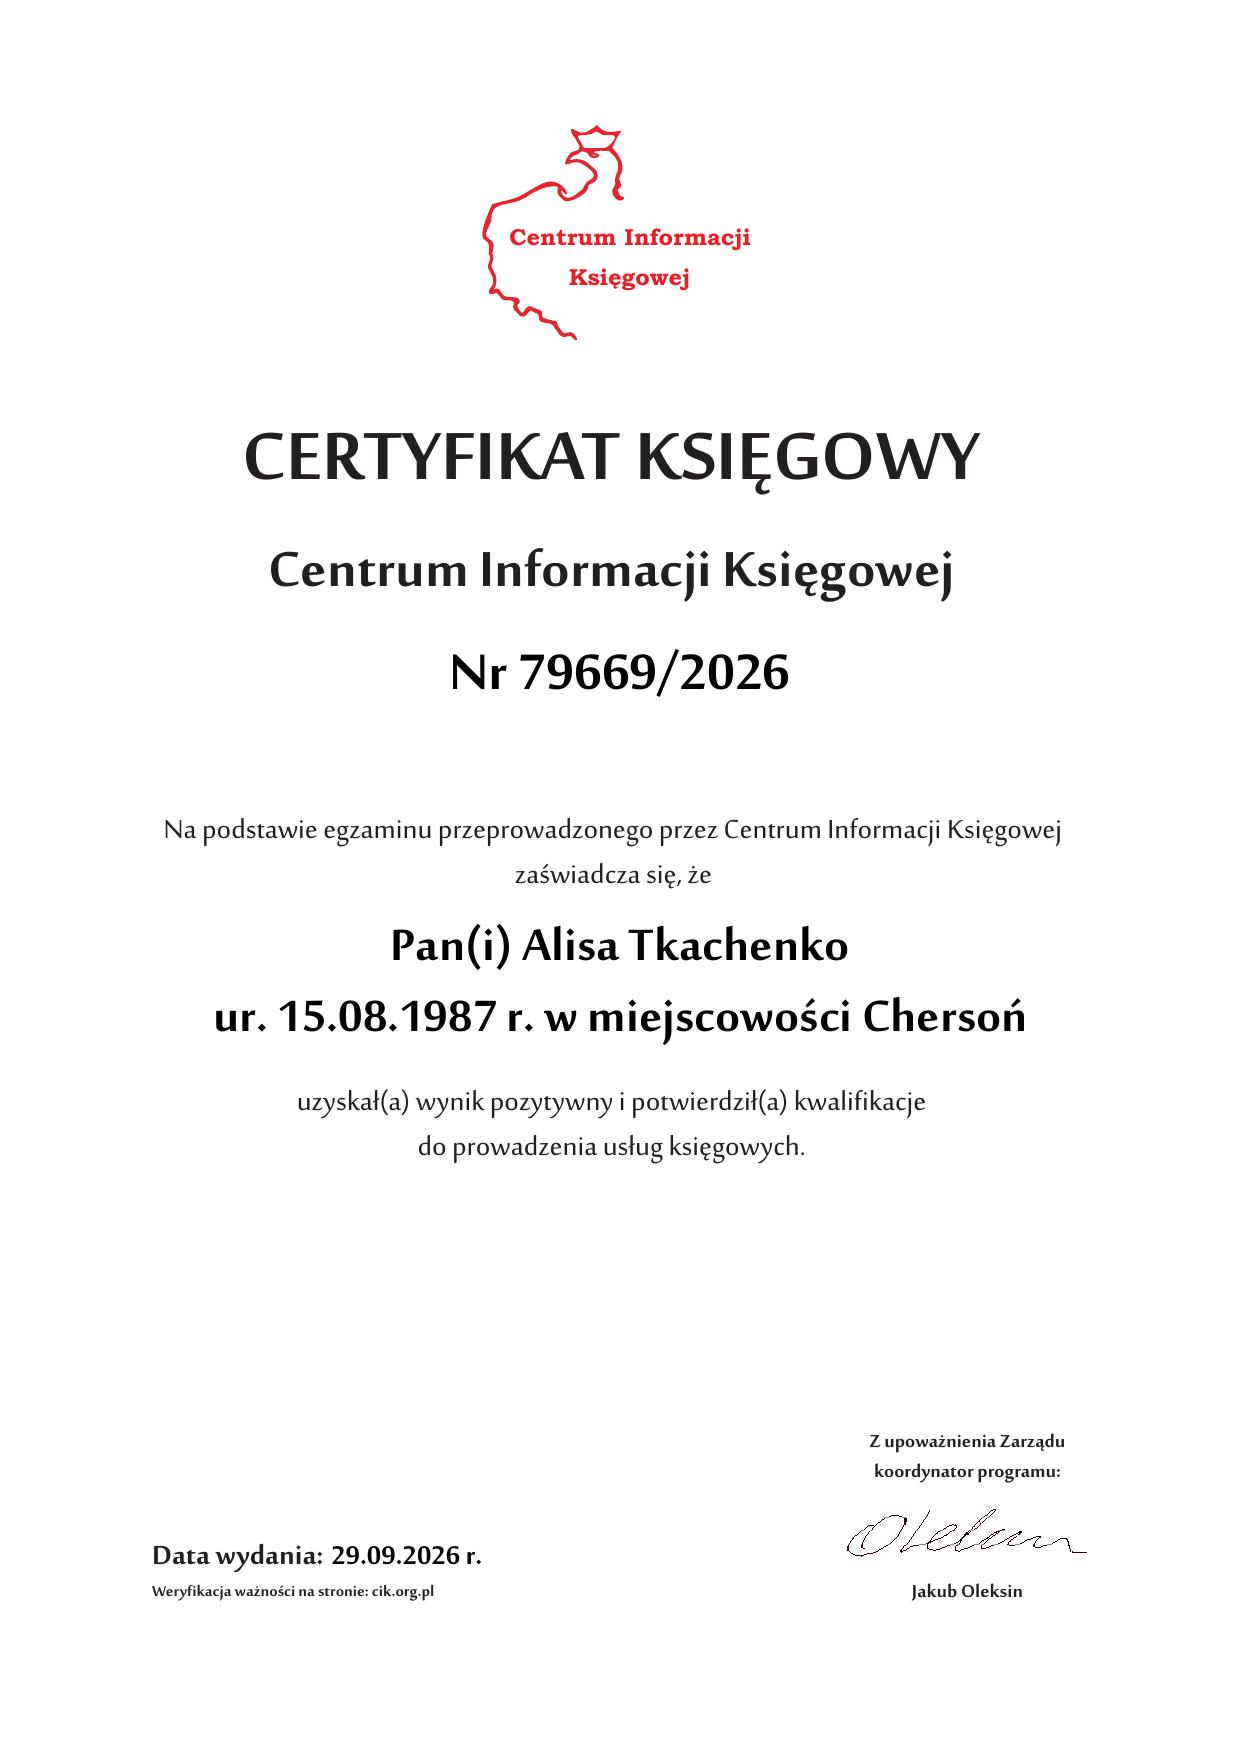
Dyplom: Сертифікат бухгалтера C.I.K. — Alisa Tkachenko

Сертифікат бухгалтера C.I.K.

№ 79669/2026 • виданий 29.09.2026

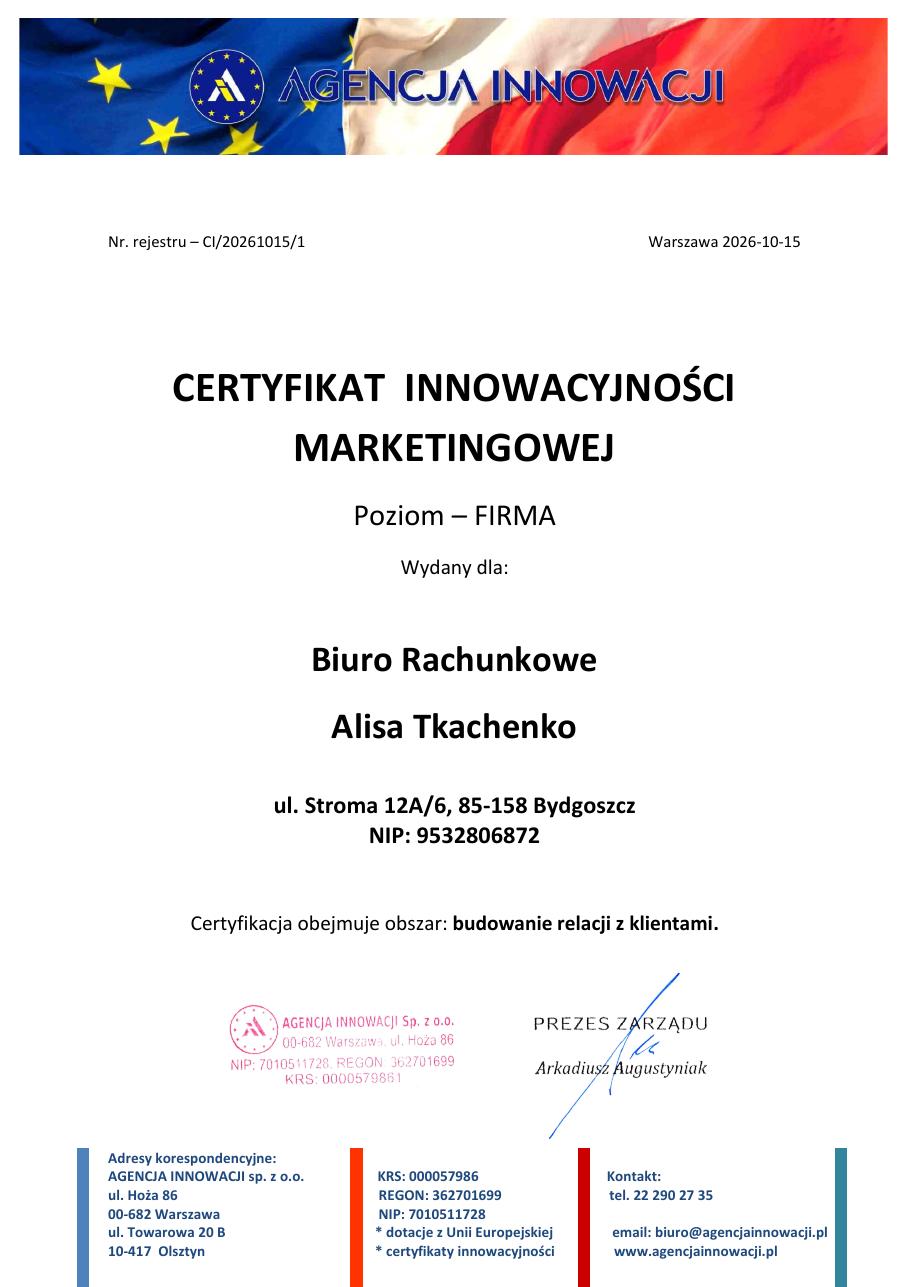
Dyplom: Certyfikat Innowacyjności Marketingowej — Alisa Tkachenko

Certyfikat Innowacyjności Marketingowej

Agencja Innowacji, nr CI/20261015/1 — 15.10.2026

Замовити послугу
Certyfikowane
Biuro Rachunkowe
«
Kryteria C.I.K.
  • Certyfikat C.I.K. nr 9532806872/26
  • Data wydania: 15.09.2026 r.
  • Ubezpieczenie OC: PZU
  • Brak zaległości finansowych w BIG
  • Nienaganna opinia
  • Licencjonowany program księgowy: wFIRMA
  • Min. 2 lata doświadczenia (od 2024-09-01)
Zobacz certyfikat PDF