Biuro Rachunkowe • Bydgoszcz

Księgowość dla przedsiębiorców — Alisa Tkachenko

Profesjonalna księgowość online dla JDG i spółek z o.o. w całej Polsce. Pomagamy w rozliczeniach VAT, ZUS i podatków.

RODO / GDPR
PL / UA / RU
100% online
— O nas

Twój partner w księgowości

Biuro Rachunkowe Alisa Tkachenko to nowoczesne biuro księgowe działające online w całej Polsce. Łączymy precyzję, doświadczenie i indywidualne podejście do każdego klienta. Pracujemy w językach polskim, ukraińskim i rosyjskim — bez barier i nieporozumień.

  • Pełna obsługa online — bez wizyt w biurze
  • Wsparcie w trzech językach (PL/UA/RU)
  • Stała opieka dedykowanego księgowego
  • Zgodność z RODO i ochrona danych
— Branże

Sektory, z którymi pracujemy

Pracujemy z firmami z różnych branż w Polsce i za granicą — obsługa w pełni online.

Dokumenty dla księgowej

  • Umowy B2B, zamówienia, faktury sprzedaży i potwierdzenia wykonania usług.
  • Faktury za sprzęt, oprogramowanie, licencje, hosting i usługi chmurowe.
  • Umowy przeniesienia praw autorskich i ewidencja prac projektowych, jeżeli rozważane jest IP Box.

Ważne w tej branży

Stawka ryczałtu zależy od faktycznie wykonywanej usługi i jej klasyfikacji, nie od samej nazwy „IT”.

IP Box wymaga spełnienia warunków i odpowiedniej odrębnej ewidencji; nie obejmuje automatycznie każdego programisty.

Informacje urzędowe

Dokumenty dla księgowej

  • Raporty sprzedaży ze sklepu i marketplace, faktury oraz raporty kasy fiskalnej, jeśli występuje.
  • Rozliczenia operatorów płatności, prowizji platform, dostaw, zwrotów i reklamacji.
  • Faktury zakupów towarów, dokumenty magazynowe i dane o kraju klienta oraz miejscu wysyłki.

Ważne w tej branży

Wpływ z platformy po potrąceniu prowizji nie jest tym samym co przychód ze sprzedaży.

Sprzedaż konsumentom za granicą wymaga sprawdzenia miejsca opodatkowania oraz OSS/IOSS; zwroty trzeba powiązać z pierwotną sprzedażą.

Informacje urzędowe

Dokumenty dla księgowej

  • Zlecenia transportowe, faktury, CMR/listy przewozowe i potwierdzenia dostawy.
  • Faktury za paliwo, opłaty drogowe, leasing, ubezpieczenie i naprawy pojazdów.
  • Dokumenty zatrudnienia, ewidencja czasu pracy kierowców, dane z tachografów i rozliczenia tras, jeśli prowadzimy kadry.

Ważne w tej branży

Dla transportu zagranicznego ważny jest rodzaj usługi, kontrahent oraz dokumenty — nie każda trasa podlega tej samej stawce VAT.

Rozliczenia wynagrodzeń kierowców wymagają danych o pracy i trasach; sam raport kilometrów nie wystarcza.

Informacje urzędowe

Dokumenty dla księgowej

  • Umowy, kosztorysy, protokoły odbioru prac i faktury, w tym zaliczkowe oraz końcowe.
  • Faktury materiałów, sprzętu, leasingu i podwykonawców; dokumenty płatności.
  • Dane o rodzaju budynku, zakresie robót i miejscu realizacji, dokumenty zatrudnienia.

Ważne w tej branży

Stawka VAT zależy od rodzaju prac i obiektu; nie wszystkie usługi remontowe korzystają ze stawki obniżonej.

Obowiązek split payment sprawdzamy dla konkretnej faktury i zakresu robót; zakup materiałów nie uzasadnia automatycznie procedury VAT marża.

Informacje urzędowe

Dokumenty dla księgowej

  • Raporty kasy/POS, faktury sprzedaży i rozliczenia platform dostawczych lub rezerwacyjnych.
  • Faktury żywności, napojów, wyposażenia, najmu oraz mediów.
  • Dokumenty magazynowe, inwentaryzacja, protokoły strat i dokumenty wynagrodzeń.

Ważne w tej branży

Stawka VAT może różnić się dla usługi gastronomicznej, produktu, napoju i noclegu.

Prowizje platform i zwroty rozliczamy oddzielnie od sprzedaży; straty wymagają udokumentowania.

Informacje urzędowe

Dokumenty dla księgowej

  • Raporty kasy fiskalnej, faktury, zestawienia rezerwacji i rozliczenia terminala.
  • Faktury kosmetyków, materiałów, sprzętu, najmu, szkoleń i prowizji.
  • Umowy z pracownikami, zleceniobiorcami lub osobami wynajmującymi stanowiska; informacje o bonach i zaliczkach.

Ważne w tej branży

Obowiązek kasy fiskalnej zależy od usługi i odbiorcy — nie należy zakładać zwolnienia wyłącznie z powodu niskiego obrotu.

Zabiegi, sprzedaż kosmetyków i wynajem stanowiska wymagają oddzielnej kwalifikacji; bony i przedpłaty mają własne zasady rozliczenia.

Informacje urzędowe

Dokumenty dla księgowej

  • Faktury lub zestawienia sprzedaży oraz rozliczenia z NFZ, placówkami i ubezpieczycielami, jeśli występują.
  • Faktury sprzętu, materiałów medycznych, najmu, ubezpieczenia i usług zewnętrznych.
  • Umowy personelu i opis rodzaju świadczeń bez danych pacjentów niepotrzebnych do księgowania.

Ważne w tej branży

Zwolnienie VAT zależy m.in. od celu świadczenia i uprawnionego wykonawcy; nie każdy zabieg medyczny lub estetyczny jest zwolniony.

Przy sprzedaży mieszanej trzeba sprawdzić odliczenie VAT. Do zwykłej księgowości nie przesyłaj dokumentacji leczenia pacjentów.

Informacje urzędowe

Dokumenty dla księgowej

  • Faktury sprzedaży, raporty kas i terminali oraz dokumenty zwrotów i korekt.
  • Faktury zakupu, dokumenty przyjęć i wydań magazynowych oraz spis z natury.
  • Faktury transportu, najmu i mediów; protokoły uszkodzeń, braków i przeterminowania.

Ważne w tej branży

Stan magazynu i inwentaryzacja powinny odpowiadać rzeczywistym towarom; straty trzeba udokumentować.

Stawki VAT, split payment i ewentualną procedurę marży sprawdzamy dla konkretnych towarów i warunków zakupu.

Informacje urzędowe

Dokumenty dla księgowej

  • Umowy najmu, aneksy, harmonogramy, faktury lub ewidencja wpływów od najemców.
  • Dokumenty zakupu nieruchomości, kredytu, remontów, wyposażenia, opłat i mediów.
  • Rozliczenia kaucji i kosztów przenoszonych na najemcę; informacje o przeznaczeniu lokalu.

Ważne w tej branży

Najem prywatny, działalność gospodarcza, najem mieszkalny i krótkoterminowy mają różne zasady rozliczeń.

Kaucji zwrotnej nie traktuje się tak samo jak czynszu; VAT i amortyzację oceniamy według rodzaju nieruchomości i umowy.

Informacje urzędowe

Dokumenty dla księgowej

  • Umowy z klientami, zakres kampanii, faktury i potwierdzenia wykonania usług.
  • Faktury Meta, Google i innych platform, raporty budżetów oraz rozliczenia płatności.
  • Umowy z twórcami, prawa do materiałów, faktury podwykonawców i sprzętu.

Ważne w tej branży

Zakup reklam od zagranicznej platformy może wymagać rozliczenia importu usług, również przy zwolnieniu z VAT.

Budżet reklamowy klienta i wynagrodzenie agencji rozdzielamy zgodnie z umową i dokumentami; potwierdzenie obciążenia karty nie zawsze zastępuje fakturę.

Informacje urzędowe

Dokumenty dla księgowej

  • Faktury handlowe, umowy, zamówienia i dokumenty transportowe potwierdzające przepływ towaru.
  • Dokumenty celne, rozliczenie należności importowych i dowody wywozu poza UE.
  • Numery VAT-UE kontrahentów, rozliczenia walutowe i faktury przewoźników lub agentów celnych.

Ważne w tej branży

WNT, WDT, import i eksport mają odrębne zasady; stawka 0% wymaga odpowiednich warunków i dowodów.

Rozliczenie VAT importowego z art. 33a nie jest automatyczne; trzeba sprawdzić uprawnienia oraz komplet dokumentów.

VAT przy imporcie — najważniejsze zasady 2026

  • Import towarów to przywóz spoza UE; zakup z kraju UE to WNT, a usługa od firmy zagranicznej to import usług z odwrotnym obciążeniem.
  • Podstawa VAT to wartość celna + cło, akcyza i koszty transportu do miejsca przeznaczenia; stawki krajowe 23%, 8%, 5% lub 0%.
  • Art. 33a pozwala rozliczyć VAT importowy w JPK_V7 zamiast płacić go na granicy — wymaga zgłoszenia i braku zaległości.
  • Firma zwolniona z VAT też rozlicza import usług (np. reklamy zagraniczne) — przez VAT-9M, bez prawa do odliczenia.
  • Sprzedaż wysyłkowa do 150 EUR — IOSS; sprzedaż B2C w UE powyżej 10 000 EUR — OSS.
  • Krajowy zwrot VAT (nadwyżka w JPK_V7): podstawowo 40 dni od złożenia JPK_V7 (dla okresów od 1 lutego 2026); 25 dni przy fakturach zapłaconych z rachunku zgłoszonego w US lub na rachunek VAT; 15 dni przy sprzedaży wyłącznie na kasach online; 180 dni bez sprzedaży w Polsce (60 dni z zabezpieczeniem).
  • VAT-REF to osobna procedura: odzyskanie VAT zapłaconego w innym kraju UE (np. paliwo, hotele, targi). Dotyczy wszystkich 26 pozostałych państw UE — nie krajów spoza UE (np. Wielka Brytania, Norwegia, Szwajcaria), gdzie obowiązują ich własne procedury. Wniosek składa czynny podatnik VAT przez e-Urząd Skarbowy lub e-Deklaracje, najpóźniej do 30 września roku następującego po roku, którego dotyczy (termin nieprzekraczalny). Okres wniosku: od 3 miesięcy do roku kalendarzowego; minimalna kwota zwrotu 400 EUR (okres krótszy niż rok) lub 50 EUR (cały rok albo jego końcówka). Kraj zwrotu może żądać kopii faktur od 1 000 EUR netto (paliwo od 250 EUR).
Przeczytaj cały artykuł: VAT przy imporcie 2026Oficjalne zasady VAT-REF — biznes.gov.pl
Informacje urzędowe

Dokumenty dla księgowej

  • Umowy B2B, zlecenia, faktury sprzedaży i potwierdzenia wykonania usług.
  • Faktury sprzętu, oprogramowania, szkoleń, podróży oraz innych kosztów związanych z działalnością.
  • Informacje o zagranicznych klientach, miejscu świadczenia usług i dokumenty praw autorskich, jeśli występują.

Ważne w tej branży

Forma opodatkowania i stawka ryczałtu zależą od faktycznej usługi; doradztwo może wyłączać zwolnienie podmiotowe VAT.

Koszt musi mieć związek z działalnością i dokumentację; współpraca z byłym pracodawcą może wpływać na ulgi i formę opodatkowania.

Informacje urzędowe

Dokumenty wspólne dla wszystkich branż

Faktury sprzedaży i kosztów, korekty, wyciągi bankowe i rozliczenia płatności. Na początku współpracy: dane firmy, forma opodatkowania, status VAT oraz dotychczasowe ewidencje i salda. Dokumenty kadrowe przekazuj tylko wtedy, gdy obejmuje je umowa.

Lista jest punktem wyjścia, nie zamkniętym wykazem. Zakres dokumentów i termin przekazania ustalamy według działalności oraz umowy; same potwierdzenia płatności mogą nie wystarczyć.

— Usługi

Pełen zakres obsługi księgowej

  • Prowadzenie KPiR albo ewidencji przychodów przy ryczałcie; księgowanie sprzedaży, zakupów i kosztów zgodnie z wybraną formą opodatkowania.
  • Ewidencja środków trwałych, amortyzacja oraz rozliczanie wydatków na samochód, leasing i działalność online.
  • Obliczanie zaliczek PIT lub ryczałtu, składek ZUS i składki zdrowotnej; rozliczenie roczne PIT-36, PIT-36L albo PIT-28.
  • Sprawdzenie warunków ulgi na start, preferencyjnego ZUS, Małego ZUS Plus i wakacji składkowych; pomoc przy zmianie formy opodatkowania.

Zaliczki PIT lub ryczałt: zasadniczo do 20. dnia po miesiącu lub uprawnionym kwartale. Roczny PIT: do 30 kwietnia następnego roku. Ulga na start i wakacje składkowe nie zwalniają ze składki zdrowotnej.

Źródło urzędowe

  • Prowadzenie ksiąg rachunkowych: dziennik, księga główna i ewidencje pomocnicze; rozrachunki z klientami, dostawcami i wspólnikami.
  • Księgowanie faktur, wyciągów bankowych, kosztów, środków trwałych i różnic kursowych; zamknięcia okresów i uzgodnienie sald.
  • Rozliczenia CIT, przygotowanie CIT-8 oraz elektronicznego sprawozdania finansowego i dokumentów do złożenia w KRS.
  • Księgowe rozliczanie wynagrodzeń zarządu, pożyczek wspólników i dywidend na podstawie dokumentów; sprawdzenie obowiązków JPK_KR_PD i JPK_ST_KR.

W klasycznym CIT deklaracja CIT-8 i podatek roczny są zasadniczo należne do końca trzeciego miesiąca po roku podatkowym. JPK dla podatków dochodowych wdrażany jest etapami — termin dla spółki sprawdzamy indywidualnie.

Źródło urzędowe

  • Dokumentacja zatrudnienia: umowy o pracę i umowy cywilnoprawne, zgłoszenia i wyrejestrowania w ZUS oraz akta osobowe w uzgodnionym zakresie.
  • Listy płac i rachunki do umów: wynagrodzenia, składki, zaliczki PIT, urlopy, absencje i rozliczenia świadczeń chorobowych.
  • Miesięczne dokumenty ZUS DRA i raporty imienne, informacje PIT-11 oraz deklaracje PIT-4R i PIT-8AR, gdy są wymagane.
  • Obsługa PPK w zakresie obowiązków pracodawcy, rozliczenia zakończenia zatrudnienia i dokumentów pracowniczych.

Dokumenty i składki ZUS: do 15. dnia następnego miesiąca dla sp. z o.o., do 20. dla JDG. Termin przypadający w sobotę lub dzień wolny przesuwa się na następny dzień roboczy.

Źródło urzędowe

  • Rejestracja VAT-R, weryfikacja prawa do zwolnienia oraz prowadzenie ewidencji sprzedaży i zakupów VAT.
  • Przygotowanie JPK_V7M lub JPK_V7K, korekt, rozliczeń podatku naliczonego i należnego oraz wniosków o zwrot VAT.
  • Sprawdzenie stawek VAT, obowiązku podzielonej płatności i białej listy; rozliczenia VAT-UE, gdy występują transakcje wymagające informacji.
  • Wsparcie księgowe przy KSeF: ustalenie obowiązku, uprawnienia, obieg faktur, pobieranie dokumentów i rozliczanie korekt.

W 2026 r. limit zwolnienia podmiotowego VAT wynosi 240 000 zł, z wyłączeniami i proporcją dla nowych firm. JPK_V7 składa się co miesiąc do 25. dnia, także przy kwartalnym VAT. KSeF obowiązuje od 1 lutego największych podatników, a od 1 kwietnia pozostałych objętych obowiązkiem. Do końca 2026 r. działa m.in. wyjątek dla fakturowanej sprzedaży do 10 000 zł brutto miesięcznie; po przekroczeniu KSeF obejmuje już fakturę przekraczającą limit. Zwolnienie z VAT samo w sobie nie wyłącza KSeF.

Źródło urzędowe

  • Porównanie JDG i sp. z o.o. pod kątem sposobu księgowania, podatków, składek oraz obowiązków sprawozdawczych.
  • Pomoc w przygotowaniu zgłoszenia CEIDG albo danych do rejestracji spółki w S24/KRS; wybór kodów PKD odpowiednich do działalności.
  • Zgłoszenia ZUS, VAT-R i VAT-UE stosownie do sytuacji; ustalenie formy opodatkowania i pierwszych terminów rozliczeń.
  • Lista obowiązków po rejestracji: rachunek firmowy, e-Doręczenia, KSeF oraz CRBR dla podmiotów objętych tym obowiązkiem.

Możliwość założenia JDG przez cudzoziemca zależy od obywatelstwa i podstawy pobytu. Rejestracja firmy nie zastępuje legalizacji pobytu ani zezwoleń branżowych.

Źródło urzędowe

  • Rozliczanie WNT i WDT, rejestracja VAT-UE i sprawdzanie kontrahentów w VIES; analiza dokumentów potrzebnych do zastosowania stawki 0%.
  • Import i eksport towarów: księgowanie dokumentów celnych, VAT importowego i kosztów; ustalenie warunków rozliczenia z art. 33a, jeśli ma zastosowanie.
  • Import i eksport usług: ustalenie miejsca opodatkowania i zasad reverse charge; rozliczenia zagranicznych faktur i platform internetowych.
  • Przeliczanie walut i różnice kursowe; ustalenie, czy sprzedaż e-commerce wymaga OSS/IOSS, a wypłaty zagraniczne weryfikacji podatku u źródła.

VAT przy imporcie — najważniejsze zasady 2026

  • Import towarów to przywóz spoza UE; zakup z kraju UE to WNT, a usługa od firmy zagranicznej to import usług z odwrotnym obciążeniem.
  • Podstawa VAT to wartość celna + cło, akcyza i koszty transportu do miejsca przeznaczenia; stawki krajowe 23%, 8%, 5% lub 0%.
  • Art. 33a pozwala rozliczyć VAT importowy w JPK_V7 zamiast płacić go na granicy — wymaga zgłoszenia i braku zaległości.
  • Firma zwolniona z VAT też rozlicza import usług (np. reklamy zagraniczne) — przez VAT-9M, bez prawa do odliczenia.
  • Sprzedaż wysyłkowa do 150 EUR — IOSS; sprzedaż B2C w UE powyżej 10 000 EUR — OSS.
  • Krajowy zwrot VAT (nadwyżka w JPK_V7): podstawowo 40 dni od złożenia JPK_V7 (dla okresów od 1 lutego 2026); 25 dni przy fakturach zapłaconych z rachunku zgłoszonego w US lub na rachunek VAT; 15 dni przy sprzedaży wyłącznie na kasach online; 180 dni bez sprzedaży w Polsce (60 dni z zabezpieczeniem).
  • VAT-REF to osobna procedura: odzyskanie VAT zapłaconego w innym kraju UE (np. paliwo, hotele, targi). Dotyczy wszystkich 26 pozostałych państw UE — nie krajów spoza UE (np. Wielka Brytania, Norwegia, Szwajcaria), gdzie obowiązują ich własne procedury. Wniosek składa czynny podatnik VAT przez e-Urząd Skarbowy lub e-Deklaracje, najpóźniej do 30 września roku następującego po roku, którego dotyczy (termin nieprzekraczalny). Okres wniosku: od 3 miesięcy do roku kalendarzowego; minimalna kwota zwrotu 400 EUR (okres krótszy niż rok) lub 50 EUR (cały rok albo jego końcówka). Kraj zwrotu może żądać kopii faktur od 1 000 EUR netto (paliwo od 250 EUR).
Przeczytaj cały artykuł: VAT przy imporcie 2026Oficjalne zasady VAT-REF — biznes.gov.pl

Stawka 0% dla WDT lub eksportu wymaga spełnienia warunków i odpowiednich dowodów. Faktura zagraniczna nie oznacza automatycznie braku VAT w Polsce.

Źródło urzędowe

Zakres współpracy ustalamy w umowie. Obowiązki, ulgi i sposób rozliczeń zależą od sytuacji firmy; nie każda usługa jest objęta ceną podstawową.

— Zmiana biura rachunkowego

Przeniesienie księgowości z innej firmy

Zmiana biura nie musi oznaczać przestoju w rozliczeniach. Poniżej pokazujemy, co przygotować i czego księgowa potrzebuje, żeby przejąć księgowość bez luk.

Dokumenty dla księgowej

  • Umowa z dotychczasowym biurem, jej wypowiedzenie i potwierdzenie daty zakończenia obsługi.
  • Dotychczasowe ewidencje: KPiR lub ewidencja przychodów (ryczałt), rejestry VAT, ewidencja środków trwałych i kartoteka amortyzacji.
  • Dokumenty przekazane dotychczasowemu biuru: faktury, umowy, wyciągi i potwierdzenia opłat — dokumenty księgowe są własnością przedsiębiorcy.
  • Ostatnie złożone deklaracje (JPK_V7, roczny PIT, zaliczki), potwierdzenia złożenia oraz salda urzędu skarbowego i ZUS.
  • Wyciągi bankowe i stan rachunków firmowych oraz rozrachunki z kontrahentami: kto jeszcze płaci i komu my.
  • Dokumenty od daty ostatniego rozliczenia: faktury sprzedaży i zakupu, umowy, potwierdzenia płatności.
  • Dostępy i uprawnienia: profil zaufany, e-Urząd Skarbowy, KSeF oraz pełnomocnictwa UPL-1 i PEL — zaktualizujemy je po przejęciu.

Ważne przy zmianie

Termin wypowiedzenia zapisuje umowa z biurem; sprawdź, czy stare biuro rozliczy jeszcze bieżący okres, żeby deklaracje nie zostały niezłożone.

Najbezpieczniej zmieniać biuro na granicy miesiąca — okresy się nie przeplatają, a salda łatwiej potwierdzić.

Zmiana biura nie zmienia formy opodatkowania ani statusu VAT; na starcie współpracy weryfikujemy je od nowa.

Informacje urzędowe

Dokumenty dla księgowej

  • Wszystko jak dla JDG, plus pełna dokumentacja księgowa: księga główna, JPK_KR, rejestry pomocnicze i rozrachunki za cały okres.
  • Sprawozdania finansowe i dokumenty ich zatwierdzenia; decyzje i deklaracje CIT oraz JPK_CIT za poprzednie okresy.
  • Umowa spółki, skład zarządu, dane do KRS oraz uchwały o wynagrodzeniu zarządu, dywidendach i pożyczkach udziałowców.
  • Ewidencja środków trwałych i amortyzacji, wyciągi ze wszystkich rachunków spółki oraz umowy leasingu i kredytu.
  • Dokumenty kadrowo-płacowe, jeżeli biuro prowadziło kadry: akta osobowe, listy płac, PIT-11, PIT-4R, ZUS DRA.
  • Potwierdzenia sald z urzędu skarbowego, ZUS i banku; wykaz niezapłaconych zobowiązań i zaliczek.
  • Uprawnienia w KSeF, e-Urzędzie Skarbowym i KRS — do zaktualizowania po zmianie.

Ważne przy zmianie

Zmiana biura nie przesuwa terminów: JPK_V7, zaliczki CIT i VAT pozostają płatne w standardowych terminach; ustal, kto składa deklaracje za okres przejściowy.

Sprawozdanie finansowe składa zarząd, nawet gdy księgi prowadziło poprzednie biuro; sprawdzamy status rocznego zamknięcia.

Dane pracowników i kadry przekazuj z listą przekazanych dokumentów, zgodnie z RODO.

Informacje urzędowe

Jak wygląda przejęcie księgowości

Podpisujemy nową umowę, a Ty wypowiadasz umowę z dotychczasowym biurem. Przejmujemy dokumenty i weryfikujemy salda z urzędem skarbowym, ZUS i kontrahentami. Aktualizujemy pełnomocnictwa i uprawnienia, a pierwszy okres rozliczamy z porównaniem z poprzednimi deklaracjami, żeby nic nie zginęło.

Kiedy uzgodnić przekazanie dokumentów i kto odpowiada za ostatnie rozliczenia

Przekazanie ustal ze starym biurem od razu przy wypowiedzeniu umowy, najlepiej pisemnie (e-mail wystarczy): ostatni miesiąc, który rozlicza stare biuro, oraz datę i sposób wydania dokumentów — zwykle do 5–10 dni po złożeniu ostatnich deklaracji.

Za okresy rozliczone przed zmianą odpowiada dotychczasowe biuro w zakresie swojej umowy i ubezpieczenia OC; od pierwszego okresu przejętego odpowiadamy my. Wobec urzędu skarbowego i ZUS za podatki i składki zawsze odpowiada przedsiębiorca (w spółce — także zarząd), dlatego warto zapisać, kto składa JPK_V7, DRA i zaliczki za miesiąc przejściowy.

Przy końcu roku uzgodnij też, kto zamyka rok i przygotowuje PIT/CIT roczny oraz sprawozdanie finansowe — jeśli stare biuro tego nie robi, przejmujemy to od początku i weryfikujemy zapisy za cały rok.

Lista jest punktem wyjścia, nie zamkniętym wykazem. Zakres dokumentów ustalamy po wglądzie w dotychczasową księgowość; komplet można przekazać online, także skanami.

— Cennik

Przejrzyste ceny, bez ukrytych kosztów

Ceny startowe — ostateczna wycena zależy od liczby dokumentów i zakresu usług.

JDG
od250
PLN / mies.
  • KPiR lub ryczałt
  • Rozliczenia ZUS
  • Deklaracje VAT
  • Kontakt z urzędami
Zapytaj o wycenę
Spółka z o.o.
od500
PLN / mies.
  • Pełna księgowość
  • Sprawozdania finansowe
  • Obsługa zarządu
  • Wsparcie prawne
Zapytaj o wycenę
Kadry i płace
od60
PLN / pracownik
  • Umowy o pracę
  • Listy płac
  • ZUS DRA
  • PIT-11
Zapytaj o wycenę
— Opinie

Zaufały nam firmy ukraińskie w Polsce

5,0
Opinie w Google
5,0 na podstawie opinii klientów
"Chcę zostawić opinię o pracy Alisy. Długo wybieraliśmy biuro rachunkowe, ale po pierwszej rozmowie było jasne, że będziemy pracować tylko z nią. Odpowiedzialna, sumienna, uprzejma, cierpliwa. Współpracujemy już prawie rok zdalnie, a Alisa zawsze jest dostępna i gotowa pomóc. O cenach nic nie powiem — od początku wiedzieliśmy, że wybieramy ją, i cena nie była już tak istotna. Może gdzieś jest taniej, ale nie to jest najważniejsze."
Leonid Fenenko
Opinia Google
"Z całego serca polecam. Przeszedłem z polecenia kolegi od innej księgowej i jestem w pełni zadowolony ze współpracy."
Mykoła Prymakow
Opinia Google
"Współpracuję z firmą prawie rok i jestem zadowolona. Dobra cena i obsługa również. Wielkie dzięki Alisie za pomoc i wyjaśnianie kwestii dotyczących mojego biznesu w Polsce."
Myrosława Fesenko
Opinia Google
— Wiedza dla przedsiębiorców

Podatki i księgowość w Polsce — praktycznie

Aktualne przewodniki o VAT, formach opodatkowania, kartach, JDG, spółkach z o.o. i e-commerce.

VAT w Polsce w 2026 roku

VAT w Polsce w 2026 roku

Limit zwolnienia, rejestracja, VAT UE i najważniejsze obowiązki.
JDG czy spółka z o.o.?

JDG czy spółka z o.o.?

Różnice w księgowości, podatkach, odpowiedzialności i wypłacie środków.
Księgowość e-commerce

Księgowość e-commerce

Sprzedaż krajowa i zagraniczna, OSS, dokumenty i rozliczenia platform.

Czytaj przewodniki
— Kalkulator

Oblicz koszt obsługi księgowej

Wypełnij kilka pól i zobacz orientacyjną cenę miesięczną. Wyślij zapytanie — odpowiem osobiście.

Forma działalności
Liczba dokumentów miesięcznie20 dok./mies.
Liczba pracowników0 os.
Orientacyjny koszt
300PLN / mies.

Wycena orientacyjna. Ostateczna cena po krótkiej rozmowie i analizie dokumentów.

Wyślij zapytanie z wyceną
— Kontakt

Porozmawiajmy o Twojej firmie

Pracujemy online na terenie całej Polski. Skontaktuj się — odpowiemy w ciągu 24 godzin.

Phone
+48 572 411 112
Email
at.biurorachunkowe.bydgoszcz@gmail.com
Address
ul. Stroma 12A/6, 85-158 Bydgoszcz
Hours
Pon–Pt: 9:00 – 18:00
Wykształcenie i kwalifikacje

Wiedza potwierdzona dyplomami

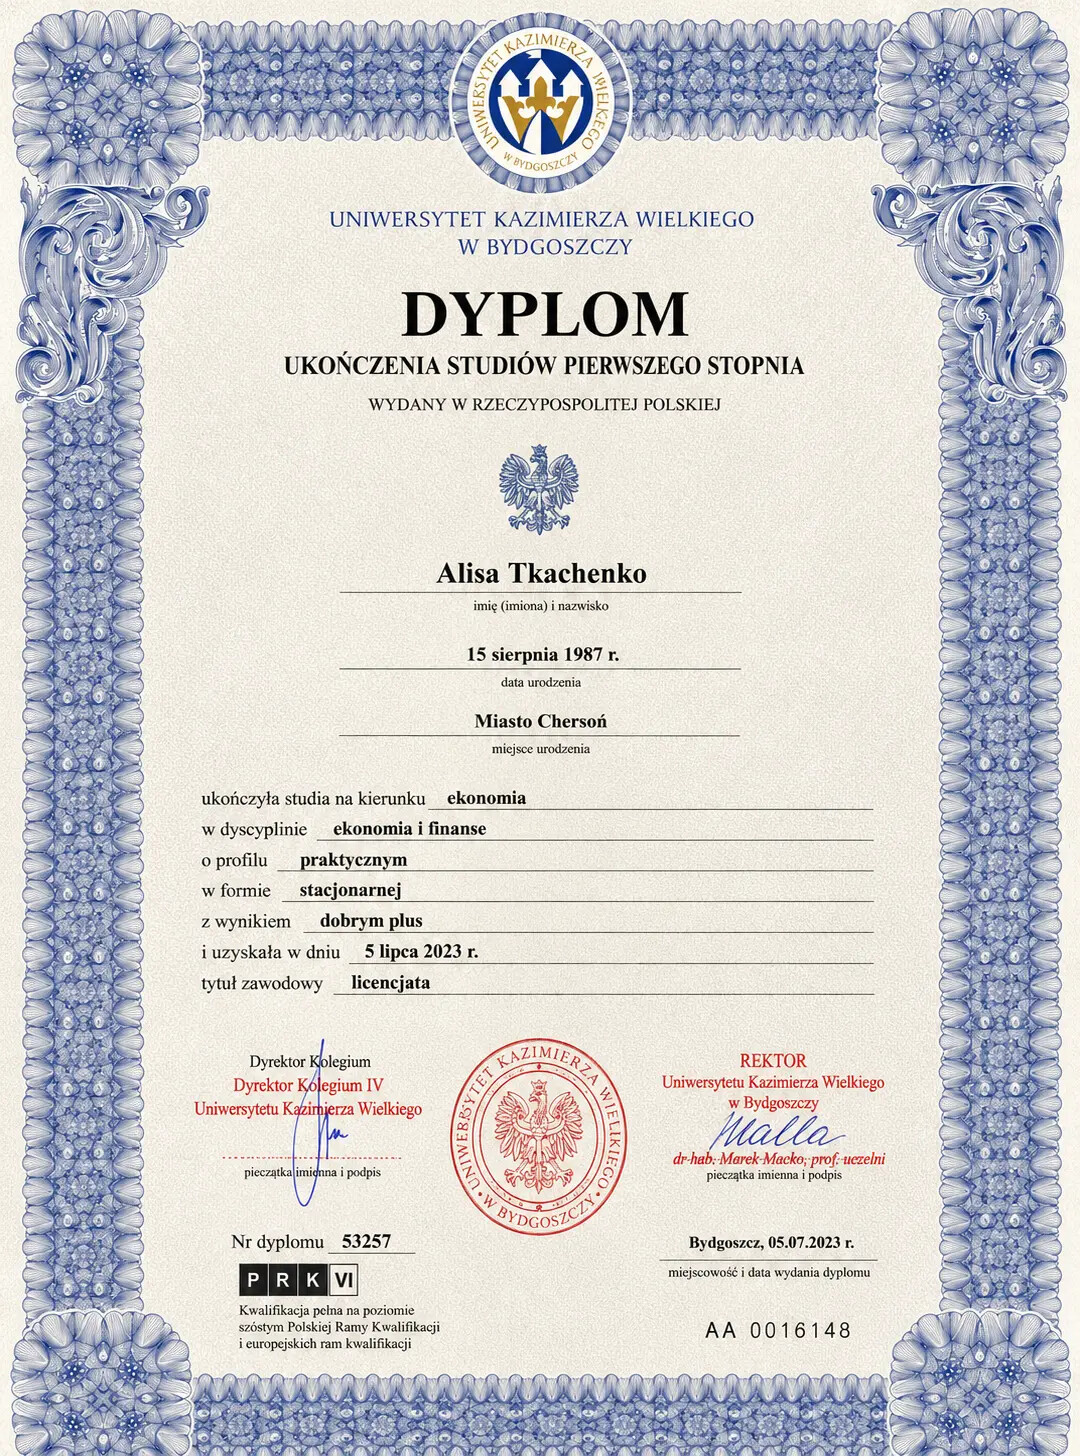
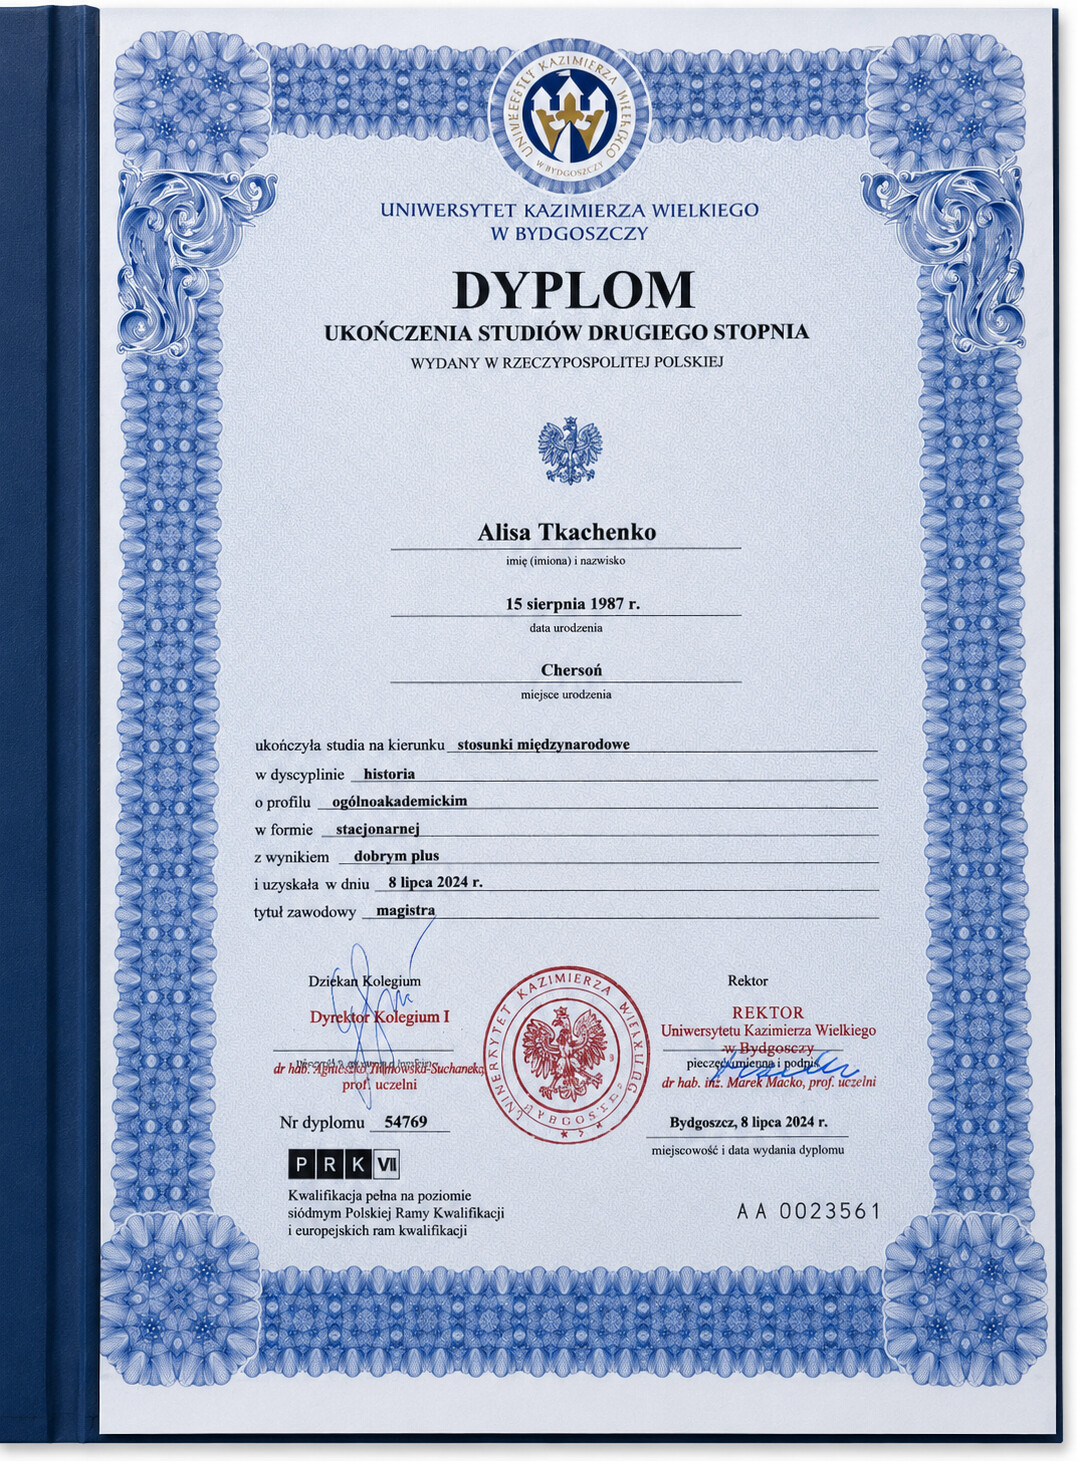
Najważniejsze kwalifikacje: tytuł magistra ekonomii w dyscyplinie ekonomia i finanse.
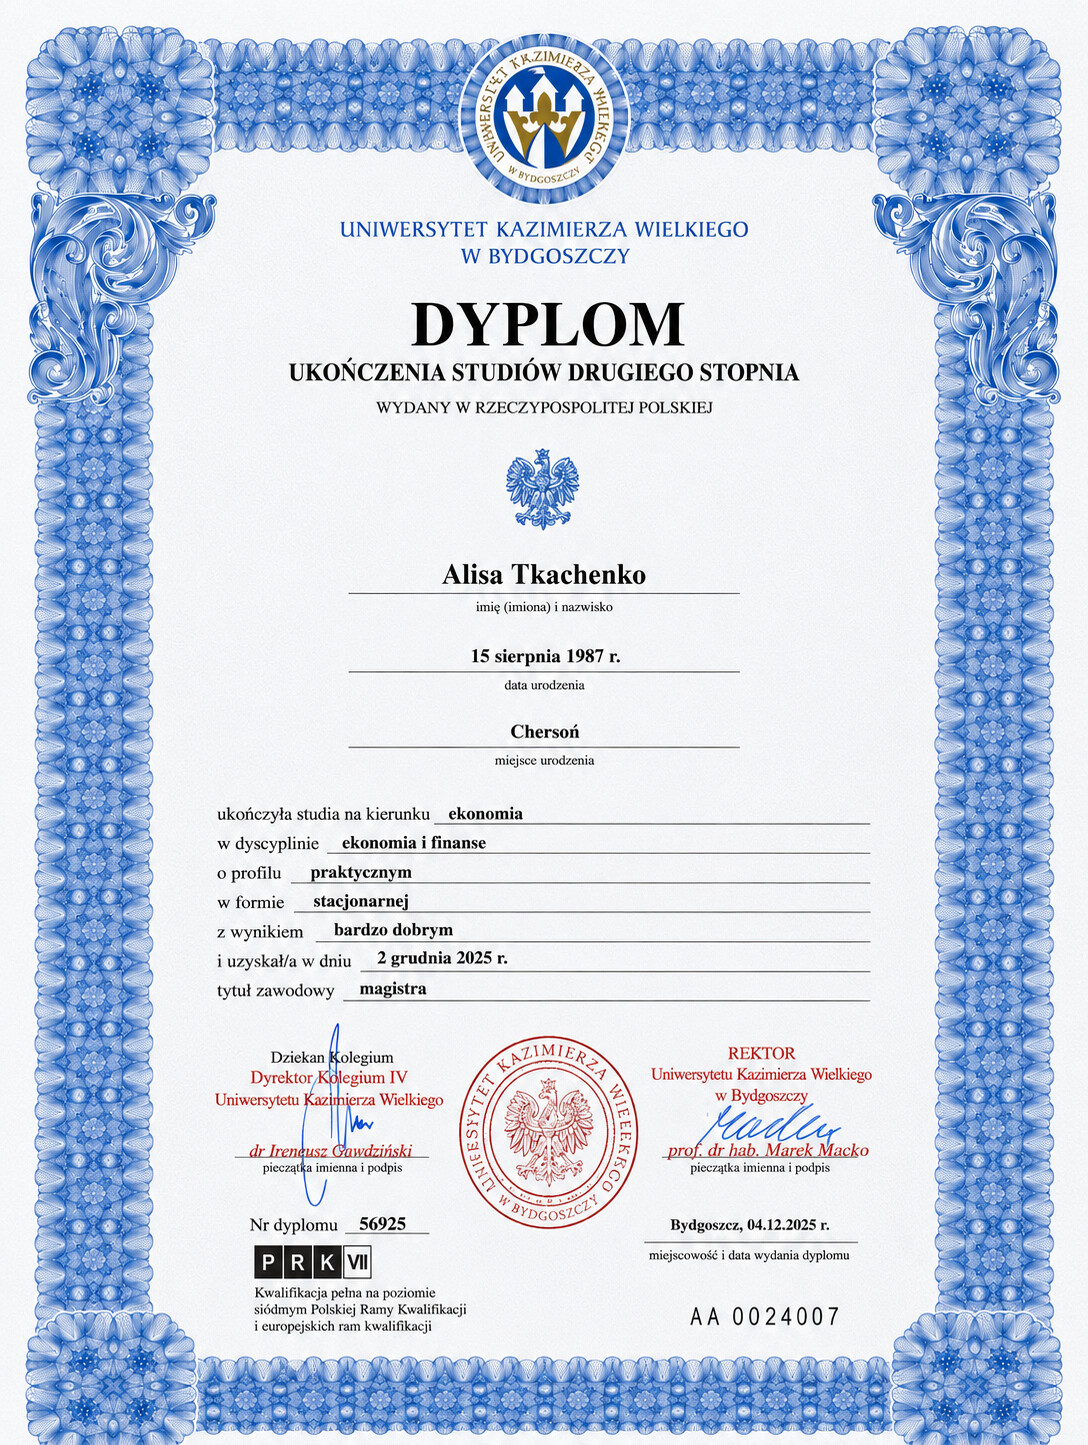
Dyplom: Magister ekonomii — Alisa Tkachenko

Magister ekonomii

Ekonomia i finanse • 2025

Dyplom: Licencjat ekonomii — Alisa Tkachenko

Licencjat ekonomii

Ekonomia i finanse • 2023

Dyplom: Magister stosunków międzynarodowych — Alisa Tkachenko

Magister stosunków międzynarodowych

Historia • 2024

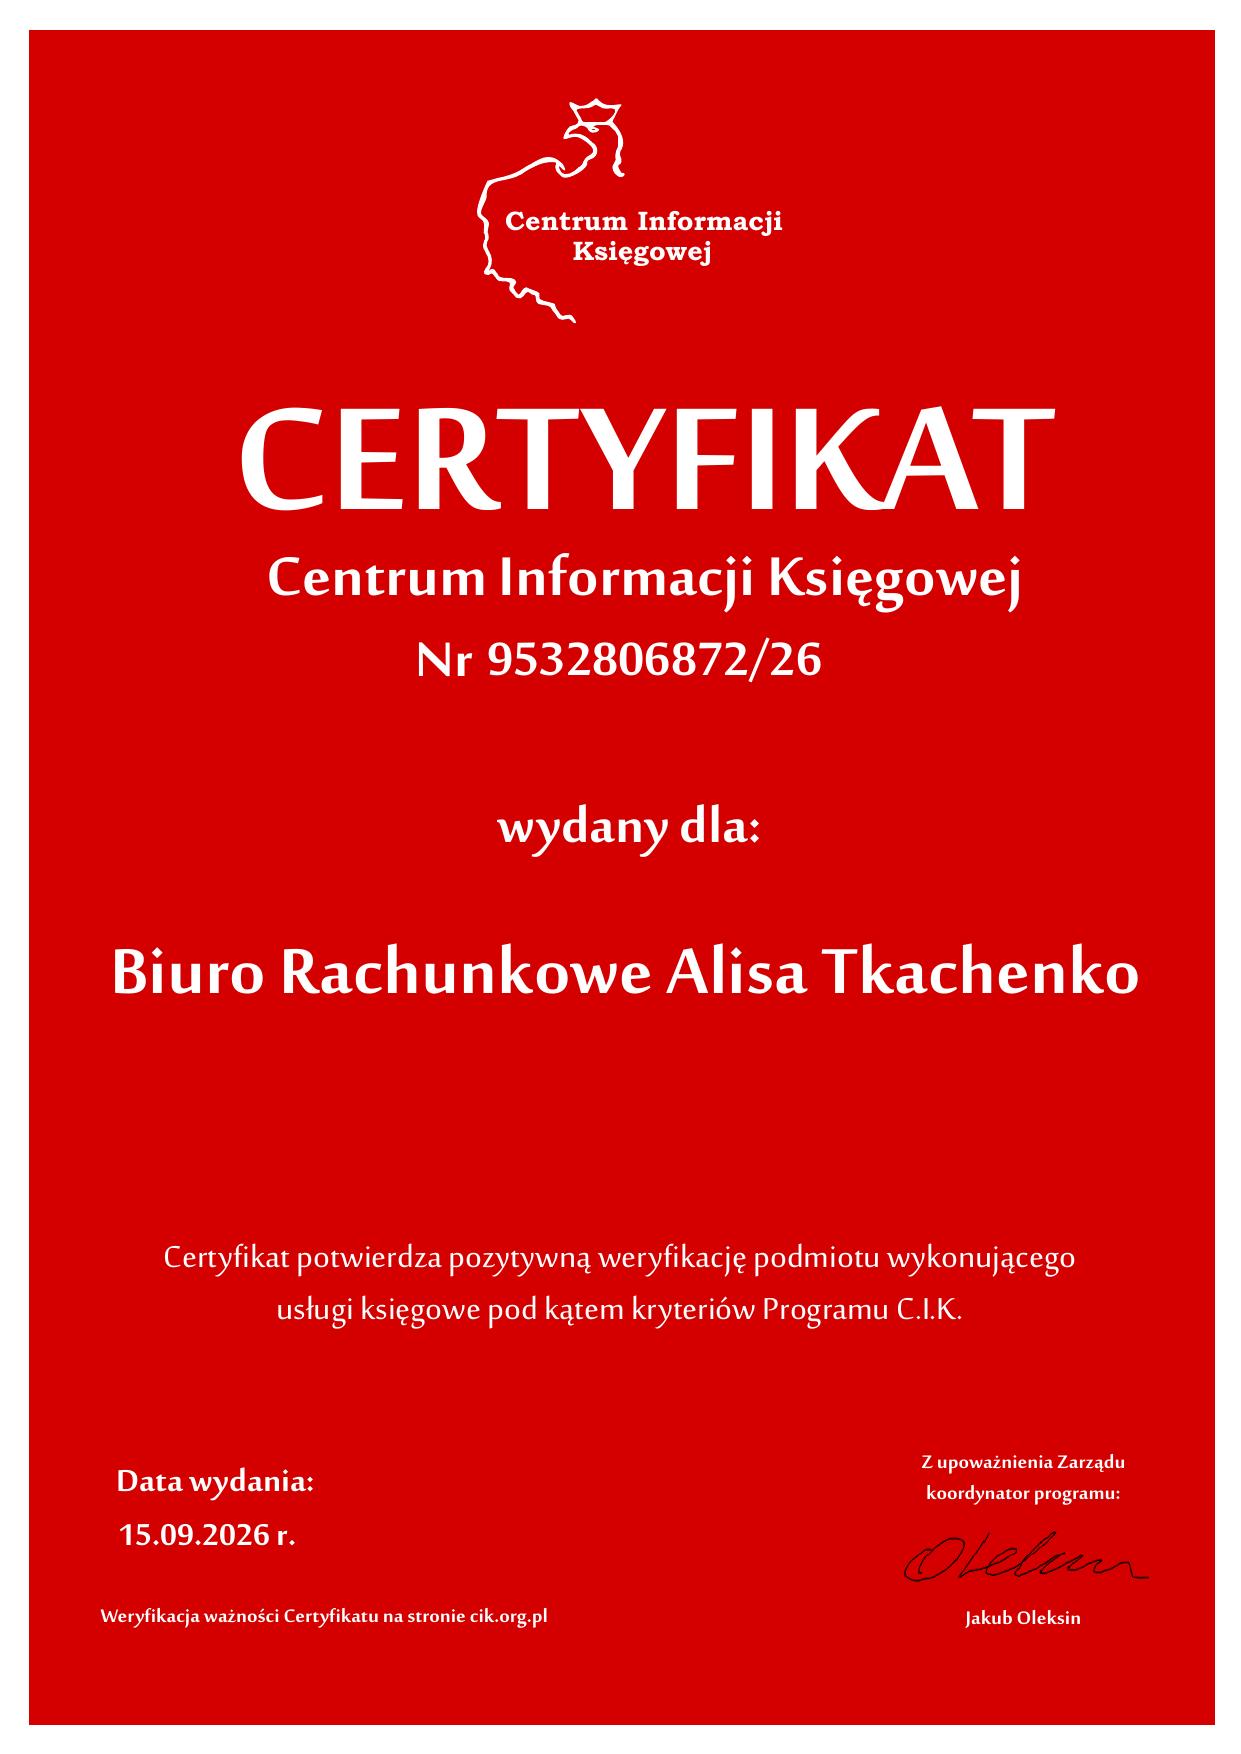
Dyplom: Certyfikat C.I.K. — Alisa Tkachenko

Certyfikat C.I.K.

Nr 9532806872/26 • wydany 15.09.2026

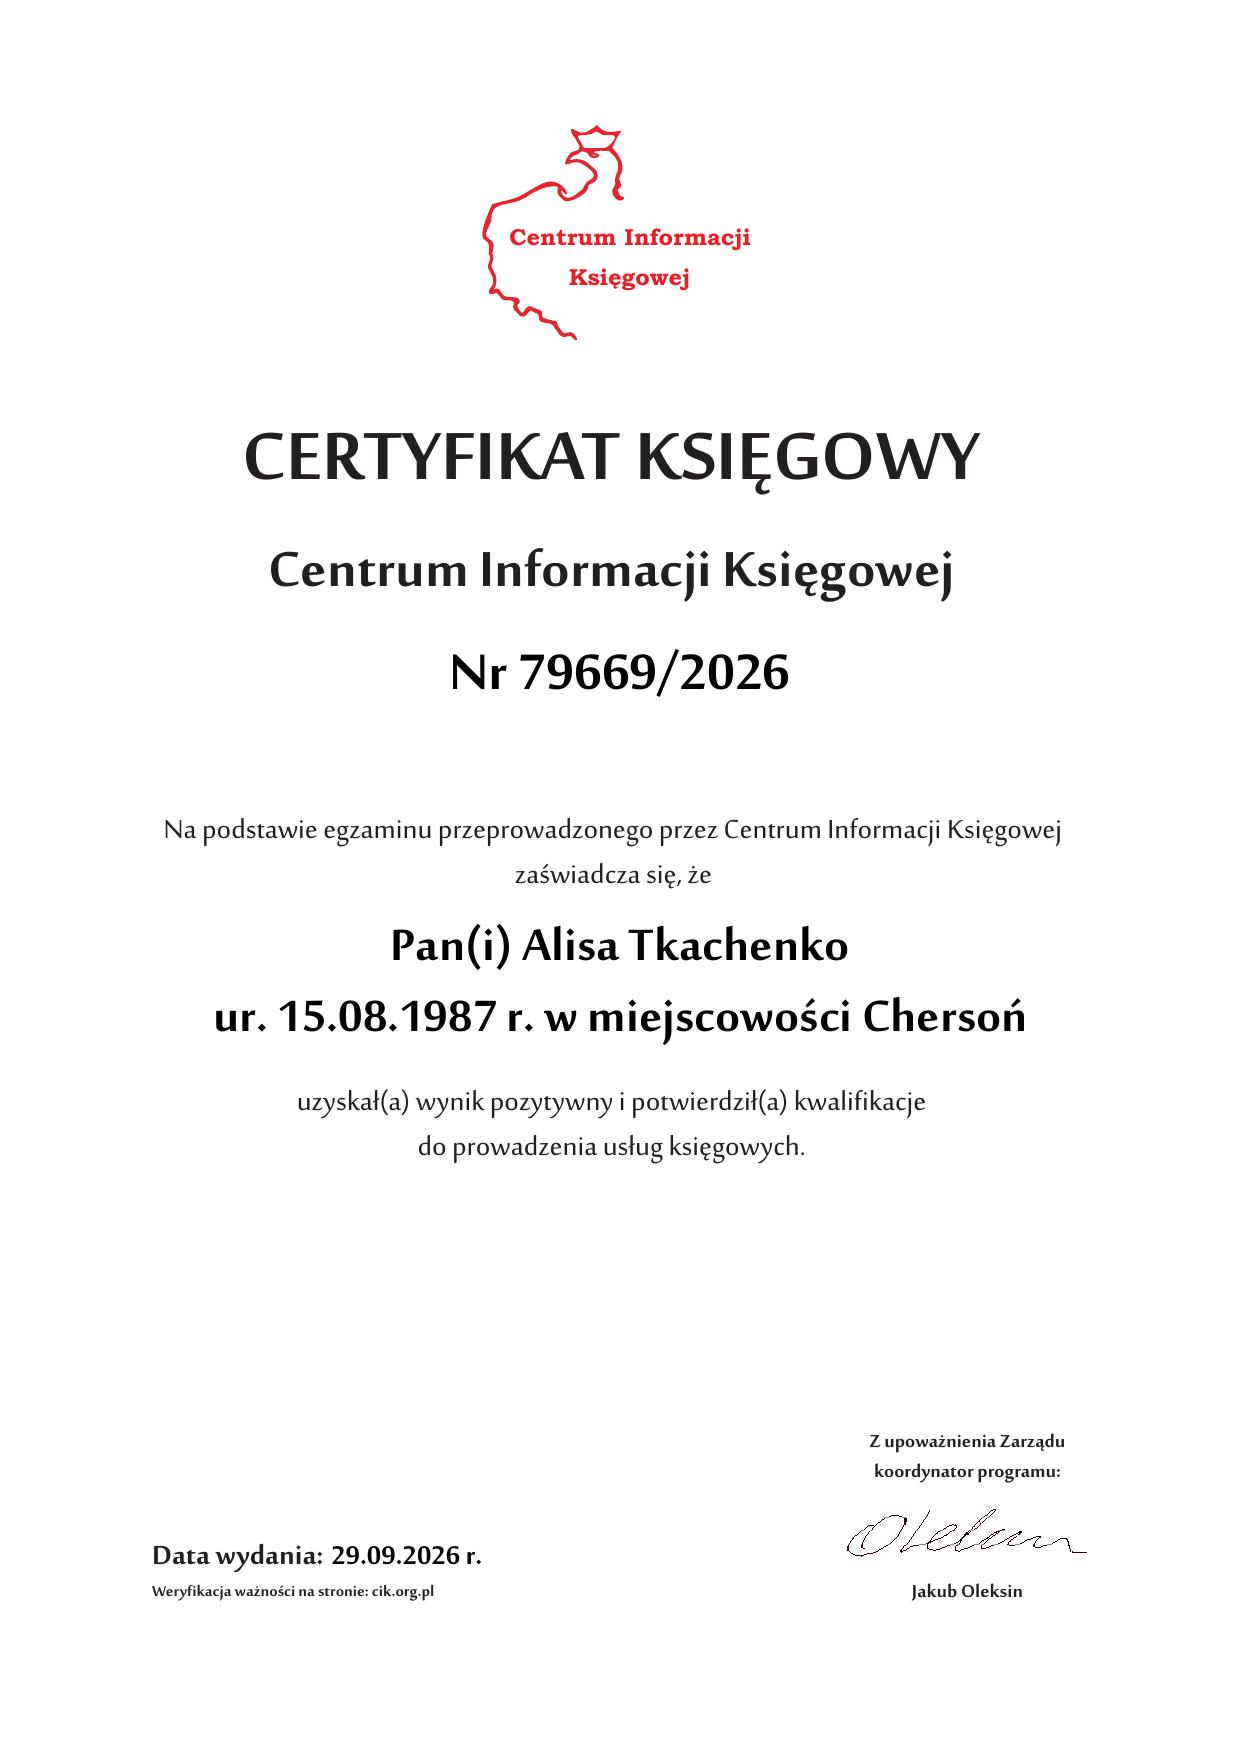
Dyplom: Certyfikat księgowy C.I.K. — Alisa Tkachenko

Certyfikat księgowy C.I.K.

Nr 79669/2026 • wydany 29.09.2026

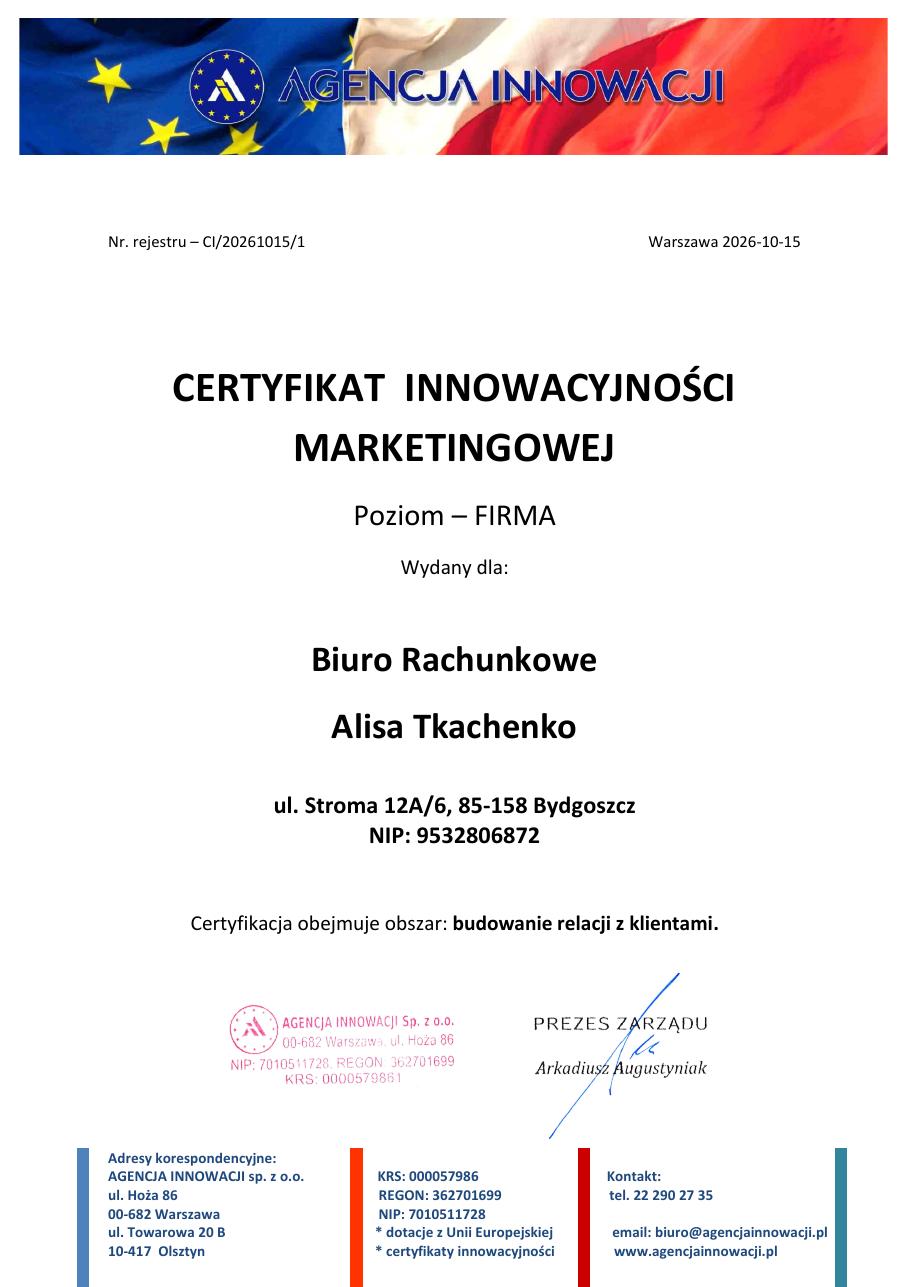
Dyplom: Certyfikat Innowacyjności Marketingowej — Alisa Tkachenko

Certyfikat Innowacyjności Marketingowej

Agencja Innowacji, nr CI/20261015/1 — 15.10.2026

Zamów usługę
Certyfikowane
Biuro Rachunkowe
«
Kryteria C.I.K.
  • Certyfikat C.I.K. nr 9532806872/26
  • Data wydania: 15.09.2026 r.
  • Ubezpieczenie OC: PZU
  • Brak zaległości finansowych w BIG
  • Nienaganna opinia
  • Licencjonowany program księgowy: wFIRMA
  • Min. 2 lata doświadczenia (od 2024-09-01)
Zobacz certyfikat PDF