
VAT в Польше в 2026 году
Лимит освобождения, регистрация, VAT UE и основные обязанности.
Онлайн-бухгалтерия для ИП и sp. z o.o. по всей Польше. Помогаем с VAT, расчётом ЗУС и налогами.
Бухгалтерское бюро Алисы Ткаченко — современное бюро, работающее онлайн по всей Польше. Сочетаем точность, опыт и индивидуальный подход. Общаемся на польском, украинском и русском — без барьеров.
Работаем с компаниями из разных отраслей в Польше и за рубежом — обслуживание полностью онлайн.
Ставка ryczałt зависит от услуги и её классификации, а не от названия «IT».
IP Box требует выполнения условий и отдельного учёта; он не применяется автоматически ко всем программистам.
Выплата платформы после комиссий — не то же самое, что выручка от продаж.
Продажи потребителям за границу требуют проверки места налогообложения и OSS/IOSS; возвраты связываем с исходной продажей.
VAT международного транспорта зависит от услуги, контрагента и документов; не все маршруты имеют одинаковую ставку.
Для зарплаты водителей нужны данные о работе и маршрутах; отчёта километров недостаточно.
VAT зависит от работ и объекта; пониженная ставка применяется не ко всем ремонтам.
Split payment проверяем для конкретной фактуры; покупка материалов не даёт автоматически права на VAT marża.
Ставки VAT могут отличаться для питания, товара, напитка и проживания.
Комиссии и возвраты учитываем отдельно от продаж; потери требуют документов.
Обязанность кассы зависит от услуги и клиента; низкий оборот сам по себе не гарантирует освобождения.
Процедуры, косметика и аренда места классифицируются отдельно; ваучеры и предоплаты имеют свои правила.
Освобождение VAT зависит от цели услуги и уполномоченного исполнителя; не все медицинские или эстетические процедуры освобождены.
При смешанных продажах проверяем вычет VAT. Не присылайте истории лечения пациентов для обычного учёта.
Склад и инвентаризация должны соответствовать реальным товарам; потери документируются.
VAT, split payment и возможную маржу проверяем для конкретных товаров и условий покупки.
Частная аренда, бизнес, жилая и краткосрочная аренда имеют разные правила.
Возвратный залог — не арендная плата; VAT и амортизацию оцениваем по недвижимости и договору.
Реклама иностранной платформы может требовать учёта импорта услуг даже при освобождении от VAT.
Бюджет клиента и оплату агентства разделяем по договору; списание с карты не всегда заменяет фактуру.
WNT, WDT, импорт и экспорт имеют разные правила; ставка 0% требует условий и доказательств.
VAT импорта по статье 33a не применяется автоматически; проверяем право и полный комплект документов.
Налогообложение и ryczałt зависят от услуги; консалтинг может исключать освобождение VAT по обороту.
Расход должен быть связан с бизнесом и подтверждён; бывший работодатель может влиять на льготы и налогообложение.
Фактуры продаж и расходов, корректировки, банковские выписки и расчёты платежей. В начале: данные бизнеса, налогообложение, статус VAT, предыдущие регистры и остатки. Кадровые документы передавайте только при соответствующем договоре.
Это начальный, не исчерпывающий перечень. Документы и сроки передачи согласуем по деятельности и договору; подтверждений платежей может быть недостаточно.
Авансы PIT или ryczałt: обычно до 20-го числа после месяца или разрешённого квартала. Годовой PIT: до 30 апреля следующего года. Ulga na start и wakacje składkowe не освобождают от медицинского взноса.
Официальный источникДля классического CIT декларация CIT-8 и годовой налог обычно подлежат сдаче и уплате до конца третьего месяца после налогового года. JPK для налогов на доходы вводится поэтапно — срок компании проверяем отдельно.
Официальный источникДокументы и взносы ZUS: до 15-го числа следующего месяца для sp. z o.o., до 20-го для JDG. Суббота или нерабочий день переносит срок на следующий рабочий день.
Официальный источникЛимит освобождения от VAT в 2026 году — 240 000 zł, с исключениями и пропорцией для новых фирм. JPK_V7 подаётся ежемесячно до 25-го числа, даже при квартальном VAT. KSeF действует с 1 февраля для крупнейших плательщиков и с 1 апреля для остальных охваченных обязанностью. До конца 2026 года есть, в частности, исключение для продаж по фактурам до 10 000 zł брутто в месяц; фактура, превышающая лимит, уже подпадает под KSeF. Освобождение от VAT само по себе не отменяет KSeF.
Официальный источникПраво иностранца открыть JDG зависит от гражданства и основания пребывания. Регистрация бизнеса не заменяет легализацию пребывания и отраслевые разрешения.
Официальный источникСтавка 0% для WDT или экспорта требует соблюдения условий и доказательств. Иностранная фактура не означает автоматически отсутствие VAT в Польше.
Официальный источникОбъём сотрудничества определяем в договоре. Обязанности, льготы и расчёты зависят от ситуации бизнеса; не все услуги входят в базовую цену.
Смена бюро не должна означать простой в расчётах. Ниже — что подготовить и что нужно бухгалтеру, чтобы принять учёт без пропусков.
Срок расторжения указан в договоре с бюро; проверьте, рассчитает ли прежнее бюро текущий период, чтобы декларации не остались неподанными.
Безопаснее всего менять бюро на границе месяца — периоды не переплетаются, а остатки легче подтвердить.
Смена бюро не меняет форму налогообложения и статус VAT; в начале сотрудничества проверяем их заново.
Смена бюро не сдвигает сроки: JPK_V7, авансы CIT и VAT остаются к уплате в стандартные сроки; согласуйте, кто подаёт декларации за переходный период.
Финансовую отчётность подаёт правление, даже если учёт вело прежнее бюро; проверяем статус годового закрытия.
Данные сотрудников и кадры передавайте с перечнем переданных документов, в соответствии с GDPR.
Подписываем новый договор, а вы расторгаете договор с прежним бюро. Принимаем документы и сверяем остатки с налоговой, ZUS и контрагентами. Обновляем доверенности и полномочия, а первый период рассчитываем со сравнением с прежними декларациями, чтобы ничего не потерялось.
Передачу согласуйте со старым бюро сразу при расторжении договора, лучше письменно (достаточно e-mail): последний месяц, который рассчитывает старое бюро, а также дату и способ выдачи документов — обычно в течение 5–10 дней после подачи последних деклараций.
За периоды, рассчитанные до смены, отвечает прежнее бюро в рамках своего договора и страховки OC; с первого принятого периода отвечаем мы. Перед налоговой и ZUS за налоги и взносы всегда отвечает предприниматель (в spółce — также правление), поэтому стоит записать, кто подаёт JPK_V7, DRA и авансовые платежи за переходный месяц.
В конце года согласуйте также, кто закрывает год и готовит годовой PIT/CIT и финансовый отчёт — если старое бюро этого не делает, мы берём это на себя и проверяем записи за весь год.
Это начальный, не исчерпывающий перечень. Состав документов согласуем после ознакомления с прежней бухгалтерией; комплект можно передать онлайн, в том числе сканами.
Стартовые цены — итоговая стоимость зависит от объёма документов и услуг.
"Хочется оставить отзыв о работе Алисы. Долго выбирали бухгалтерскую компанию для ведения бухучёта, но с первого звонка стало понятно, что работать будем только с ней. Ответственная, исполнительная, вежливая, терпеливая. Работаем уже почти год удалённо, но Алиса всегда на связи и готова помочь. По ценам на услуги сказать ничего не могу, т.к. мы изначально определились, что работать будем с ней, и цена уже была не столь важна. Может у кого-то и дешевле, но ведь не это главное."
"От всего сердца могу рекомендовать. Перешёл по рекомендации коллеги от другого бухгалтера и полностью доволен сотрудничеством."
"Сотрудничаю с фирмой почти год и хочу отметить, что довольна. Хорошая цена и обслуживание тоже. Спасибо большое Алисе за помощь и объяснение вопросов, которые касаются моего бизнеса в Польше."
Актуальные руководства о VAT, формах налогообложения, картах, ИП, ООО и e-commerce.
Лимит освобождения, регистрация, VAT UE и основные обязанности.
Различия в учёте, налогах, ответственности и выводе средств.
Продажи в Польше и за рубеж, OSS, документы и отчёты платформ.
Заполните несколько полей и увидите ориентировочную цену в месяц. Отправьте запрос — отвечу лично.
Расчёт ориентировочный. Итоговая цена — после короткого разговора и анализа документов.
Популярные темы
Практические объяснения, расчёты и сравнения для владельцев бизнеса в Польше.
Работаем онлайн по всей Польше. Свяжитесь — ответим в течение 24 часов.
Главная квалификация: степень магистра экономики по специальности экономика и финансы.
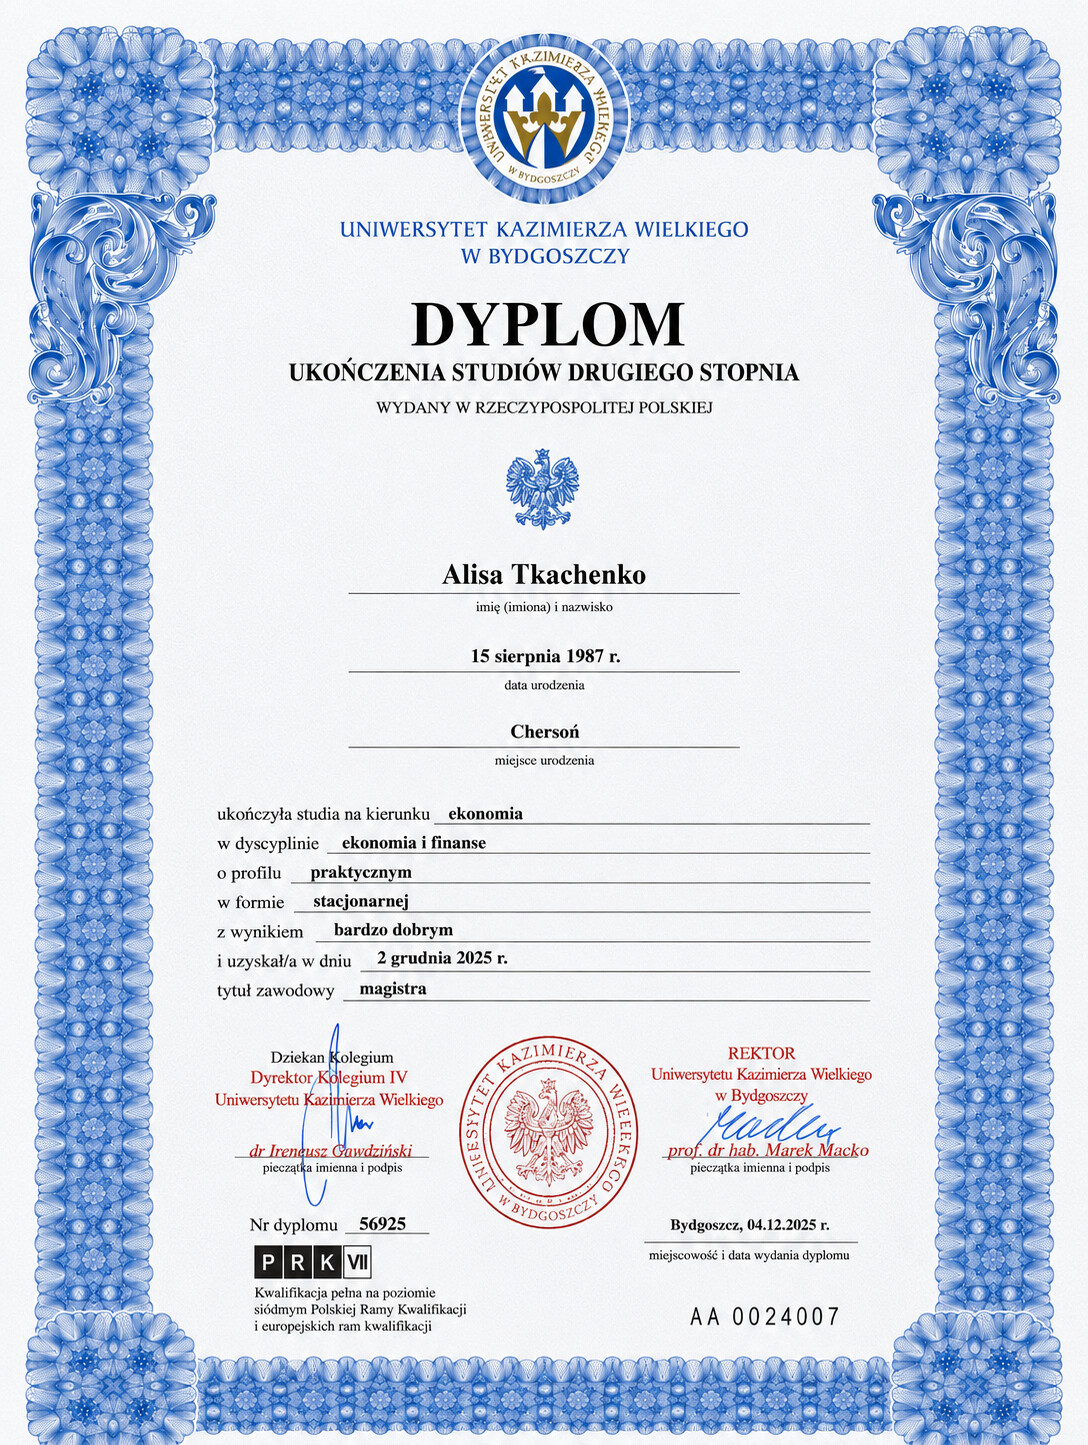
Экономика и финансы • 2025
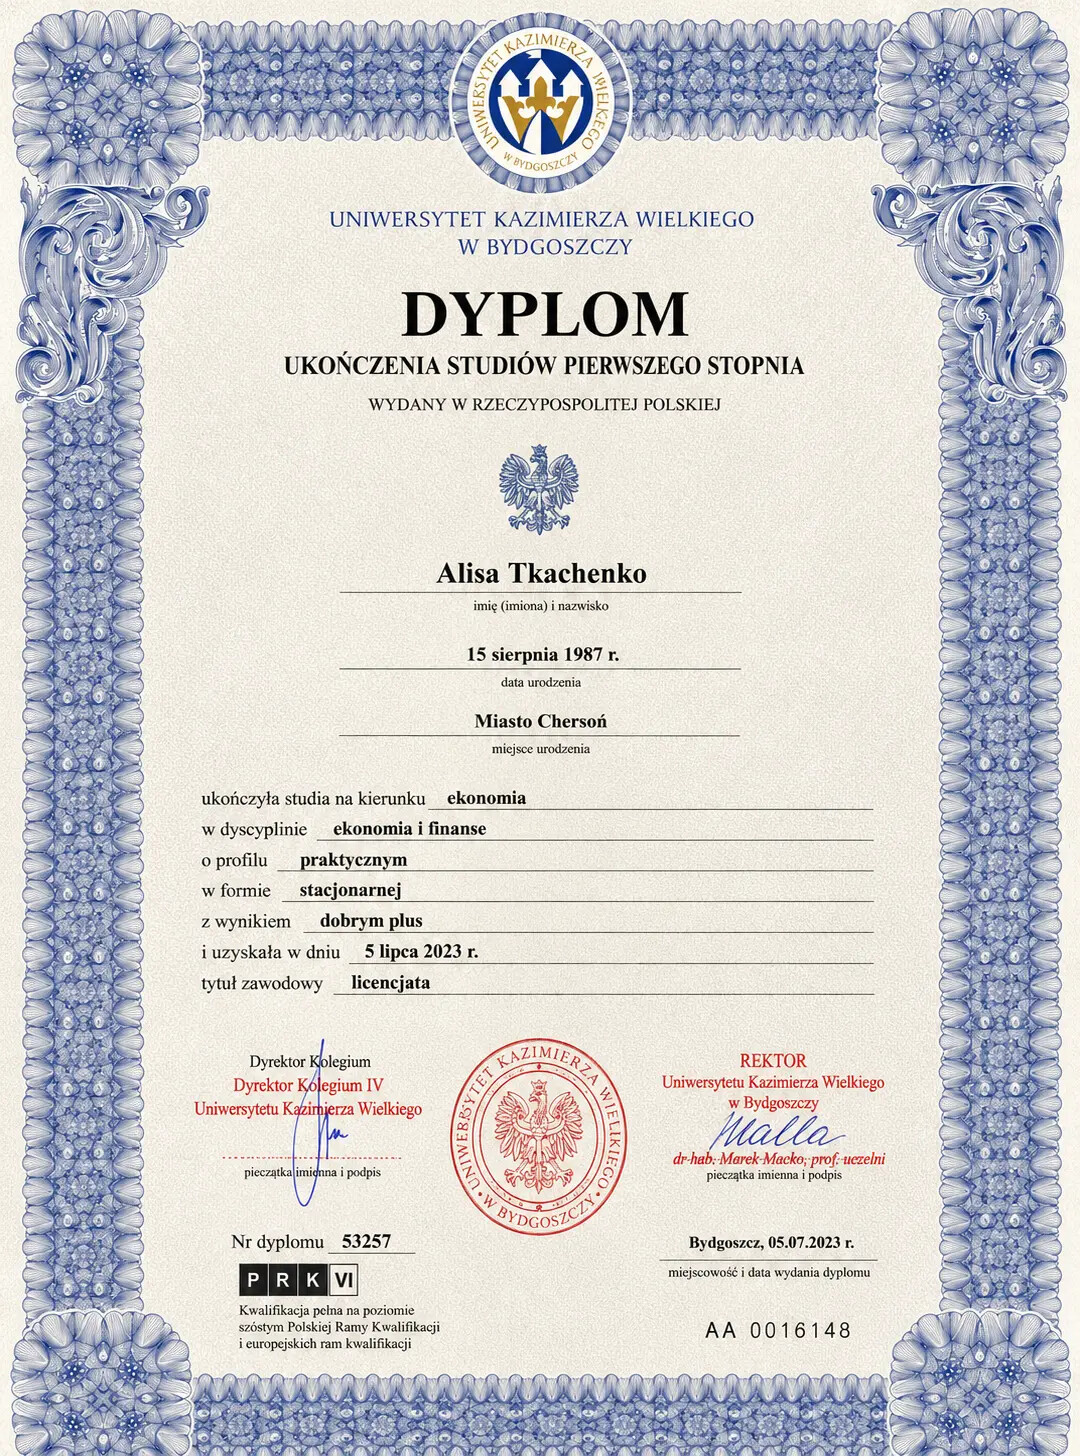
Экономика и финансы • 2023
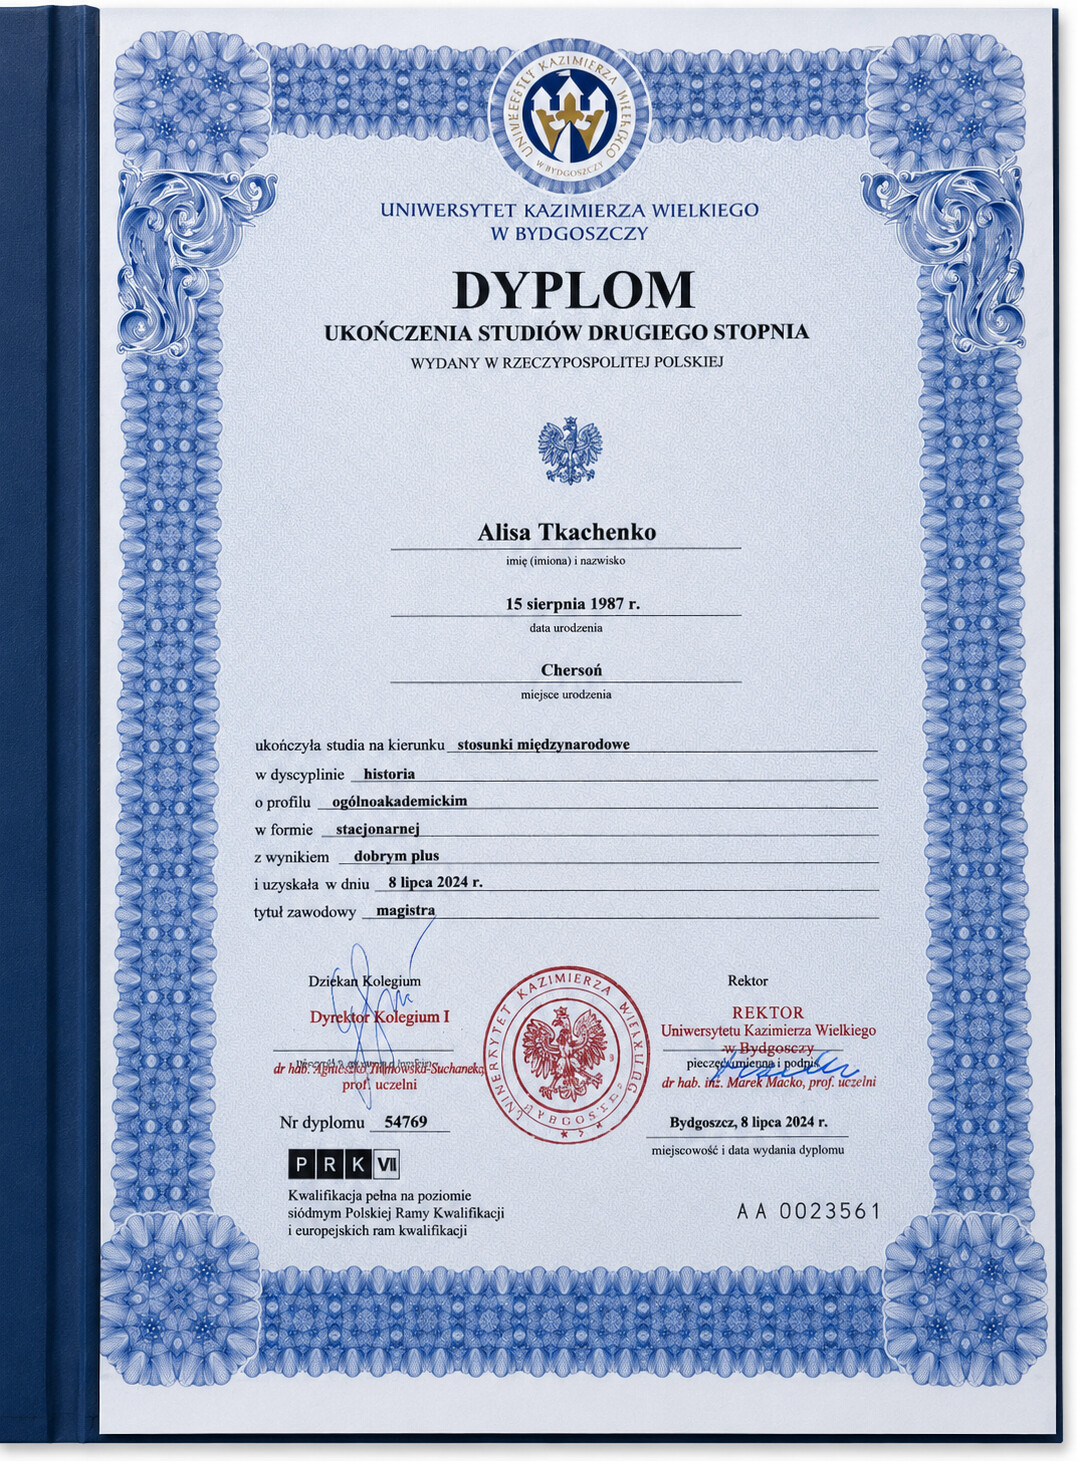
История • 2024
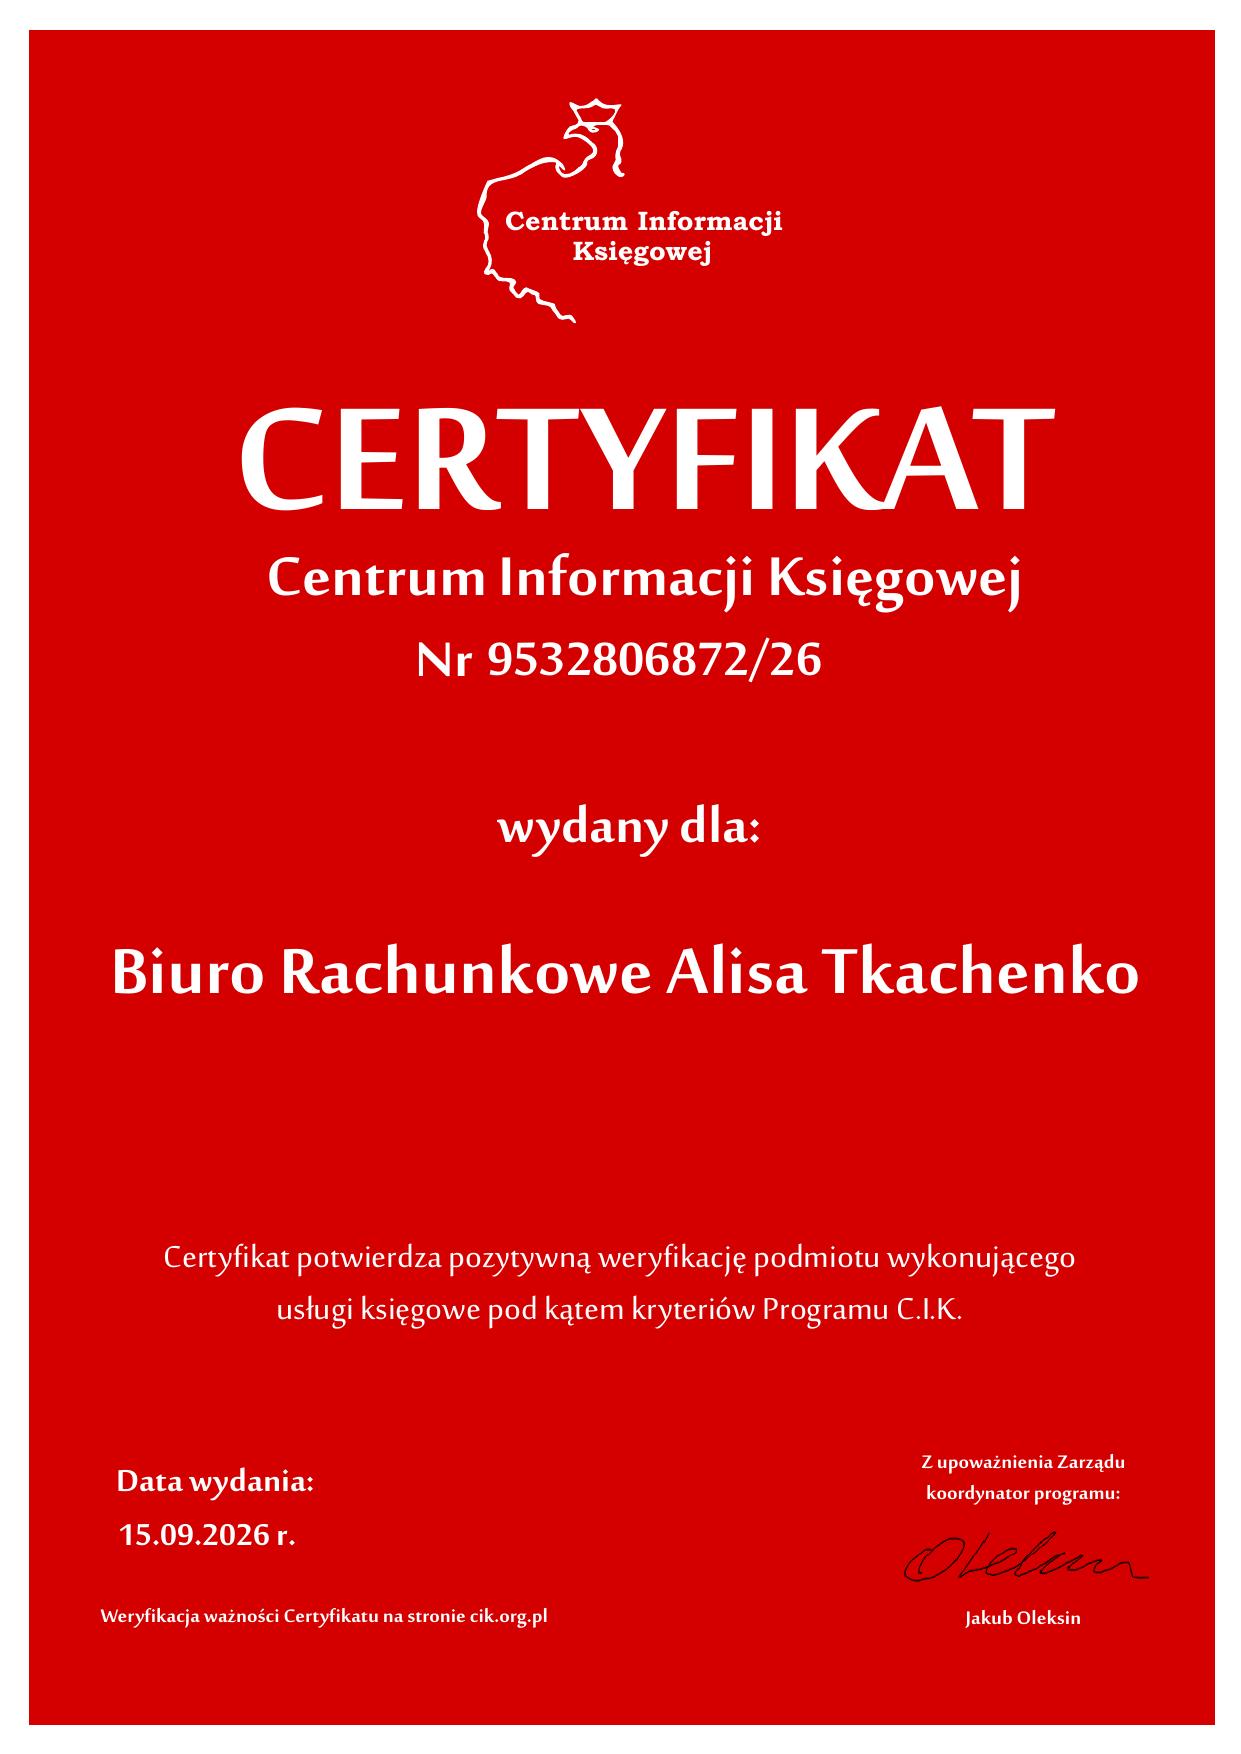
№ 9532806872/26 • выдан 15.09.2026
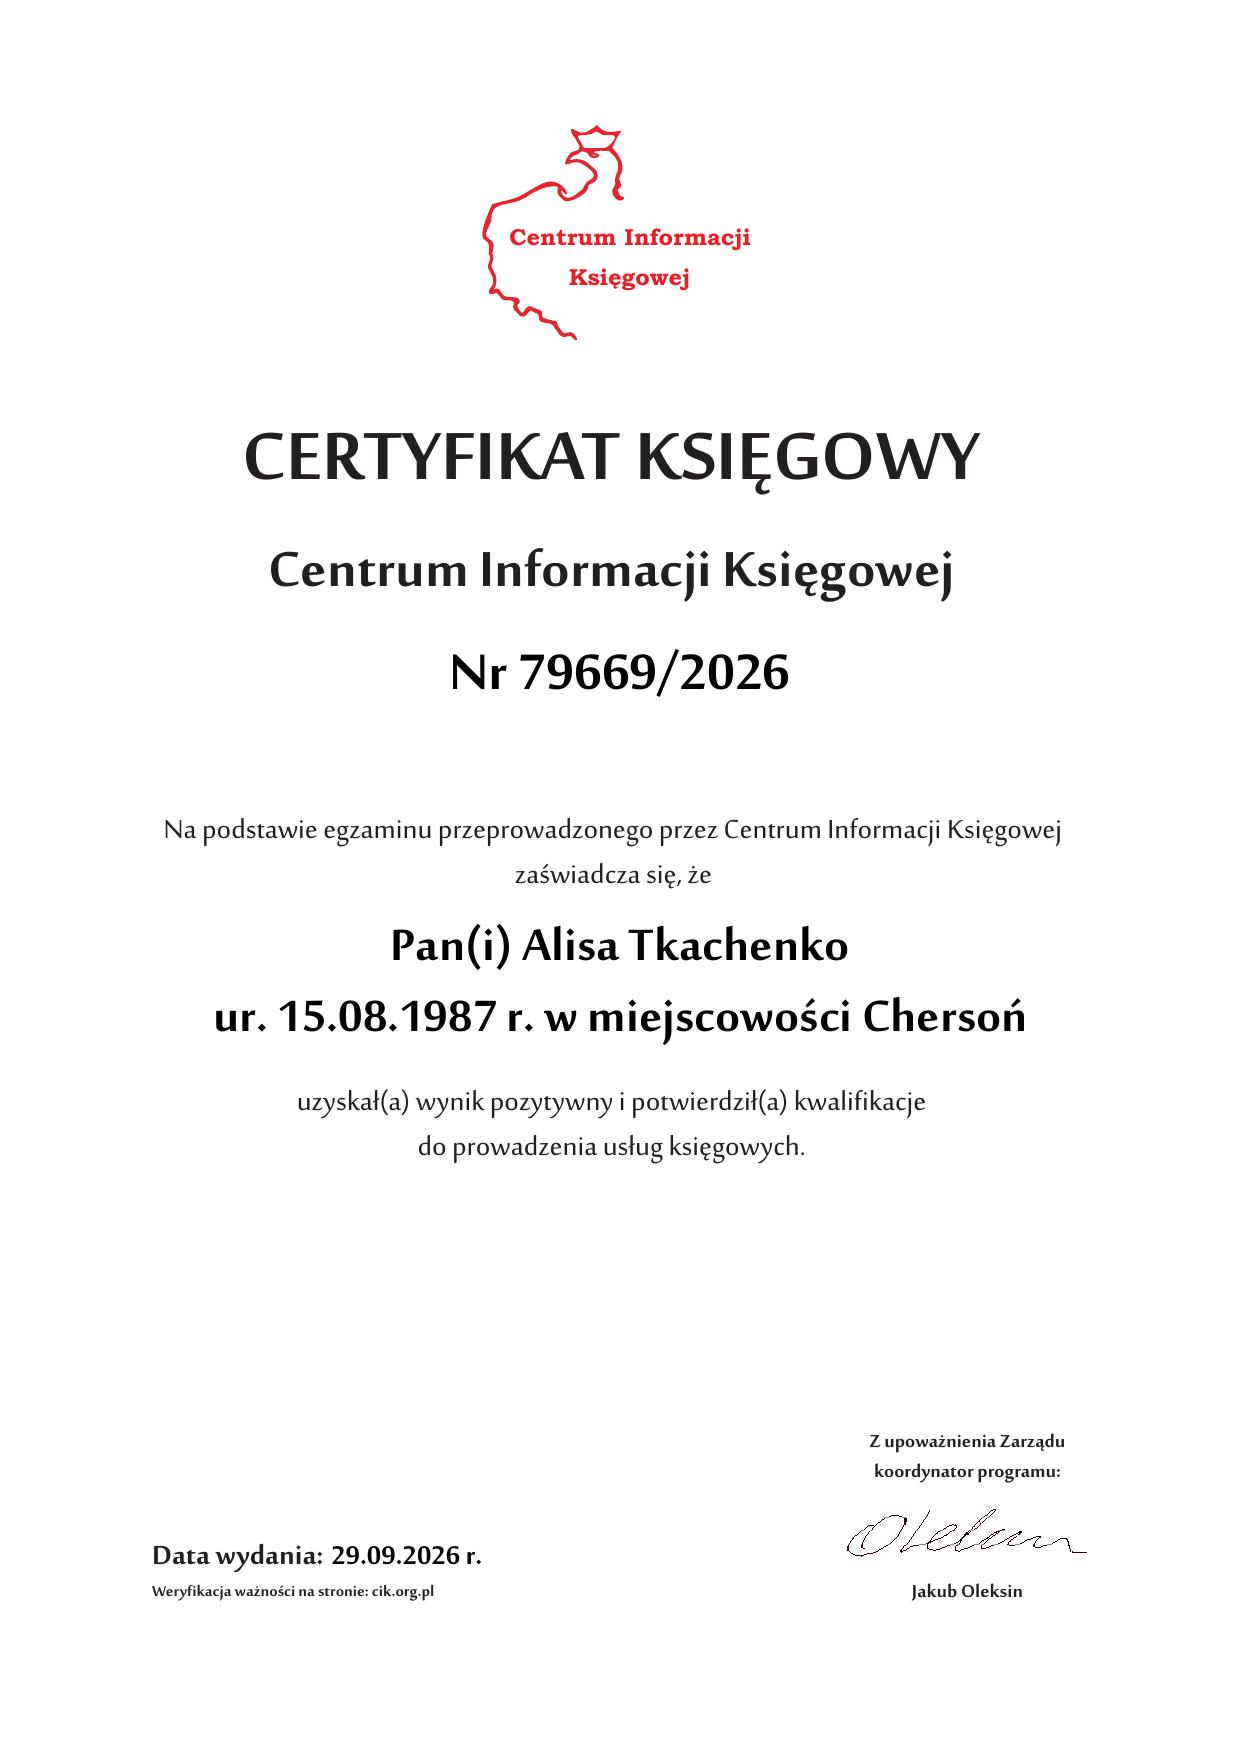
№ 79669/2026 • выдан 29.09.2026
Agencja Innowacji, nr CI/20261015/1 — 15.10.2026